
خلاصه
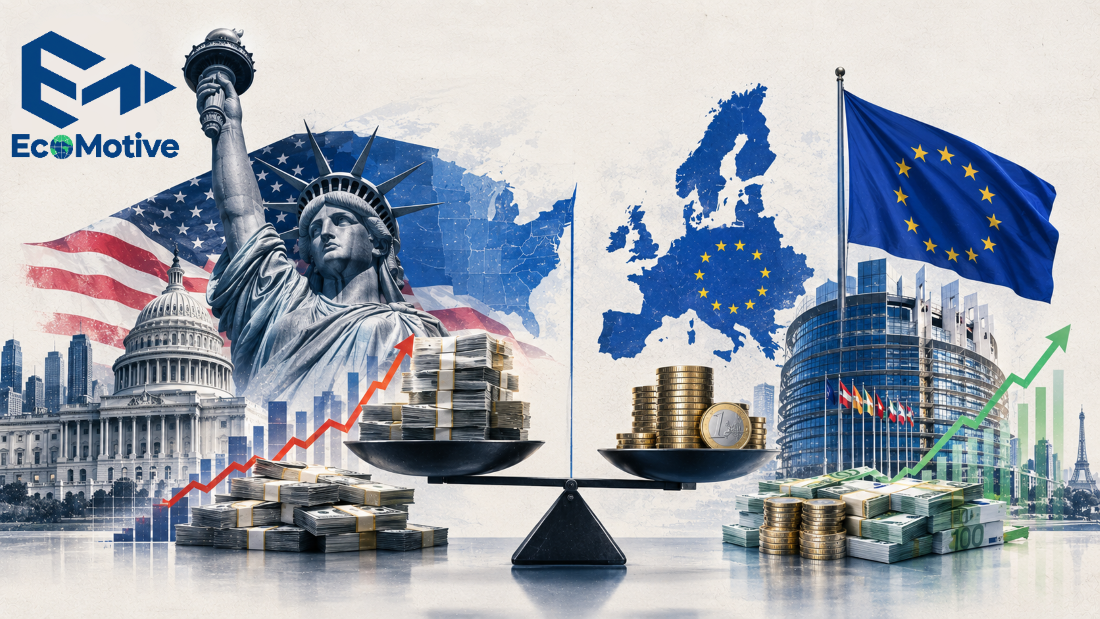
بدهی دولت آمریکا از ۴۰ تریلیون دلار عبور کرده و نسبت بدهی به تولید ناخالص داخلی آن از ۱۲۰٪ گذشته است. در مقابل، نسبت بدهی دولتهای اتحادیه اروپا حدود ۸۳٪ است. با این حال، مقایسه صرفِ ارقام بدهی میتواند گمراهکننده باشد؛ زیرا آمریکا از مزیت دلار بهعنوان ارز ذخیره جهان و رشد اقتصادی برخوردار است، در حالی که ساختار بدهی اروپا میان ۲۷ دولت تقسیم شده و مشکلات مالی کشورهایی مانند فرانسه میتواند فشار بیشتری بر کل منطقه یورو وارد کند.
🔷 نبض ماجرا
🔹بدهی دولتهای اتحادیه اروپا: ۱۵.۷ تریلیون یورو
🔹نسبت بدهی به GDP آمریکا: بیش از ۱۲۰٪
🔹پیشبینی IMF برای آمریکا در ۲۰۳۱: بیش از ۱۴۰٪
🔹نسبت بدهی فرانسه به GDP: ۱۱۸٪
🔹بازده اوراق ۱۰ساله فرانسه: ۴.۲٪
🔹فاصله بازده اوراق فرانسه و آلمان: نزدیک به ۱ واحد درصد
بدهی بیشتر همیشه به معنای مشکل بزرگتر نیست
عبور بدهی دولت آمریکا از ۴۰ تریلیون دلار بار دیگر نگرانیها درباره پایداری مالی این کشور را افزایش داده است. نسبت بدهی دولت آمریکا به GDP نیز از ۱۲۰٪ گذشته و صندوق بینالمللی پول انتظار دارد این نسبت تا سال ۲۰۳۱ به بالای ۱۴۰٪ برسد.
در مقابل، اروپا در نگاه اول وضعیت بسیار بهتری دارد.
کل بدهی دولتهای اتحادیه اروپا حدود ۱۵.۷ تریلیون یورو است و نسبت بدهی به GDP این منطقه حدود ۸۳٪ قرار دارد؛ رقمی که بهمراتب پایینتر از آمریکا است.
اما همینجا یک اشتباه مهم در مقایسه شکل میگیرد:
بدهی فقط یک عدد نیست.
برای ارزیابی ریسک بدهی باید دید چه کسی بدهکار است، چه کسی پشت بدهی ایستاده، اقتصاد با چه سرعتی رشد میکند و بازارهای مالی تا چه اندازه به توانایی دولت برای بازپرداخت بدهی اعتماد دارند.
از این منظر، شرایط آمریکا و اروپا تفاوت مهمی دارد.
آمریکا یک مزیت بزرگ دارد: دلار
تمام بدهی فدرال آمریکا در سطح یک دولت مرکزی قرار دارد و در نهایت کل اتحادیه آمریکا پشت آن ایستاده است.
از طرف دیگر، بخش عمده بدهی در اروپا توسط ۲۷ دولت عضو بهصورت جداگانه ایجاد شده است. هر دولت مسئول بازپرداخت بدهی خودش است و مشکلات مالی یک کشور الزاماً توسط کل اتحادیه پوشش داده نمیشود.
این تفاوت زمانی اهمیت بیشتری پیدا میکند که یکی از اعضای بزرگ منطقه با مشکل مالی جدی مواجه شود.
بحران بدهی یونان نشان داد که بحران مالی یک کشور میتواند به مسئلهای برای کل منطقه یورو تبدیل شود.
در نتیجه، اتحادیه اروپا از نظر مالی تنها به اندازه قویترین اقتصادش تعریف نمیشود؛ بلکه ضعیفترین حلقه آن نیز اهمیت دارد.
فرانسه؛ نقطه حساس اروپا
در میان اقتصادهای بزرگ اروپا، فرانسه جایگاه خاصی دارد.
نسبت بدهی دولت فرانسه به GDP حدود ۱۱۸٪ است؛ یعنی بسیار بالاتر از میانگین اتحادیه اروپا.
اما مسئله فقط حجم بدهی نیست.
اقتصاد فرانسه در آخرین فصل مورد اشاره در گزارش، حدود صفر درصد رشد داشته است.
ترکیب بدهی بالا و رشد ضعیف، فضای مالی دولت را محدود میکند. وقتی اقتصاد به اندازه کافی رشد نمیکند، کاهش نسبت بدهی به GDP نیز دشوارتر میشود.
بازار اوراق نیز نسبت به این وضعیت حساس شده است.
بازده اوراق ۱۰ساله فرانسه به ۴.۲٪ رسیده؛ بالاترین سطح در ۱۸ سال اخیر و حتی بالاتر از ایتالیا، کشوری که سالها یکی از نگرانیهای اصلی مالی اروپا بوده است.
مهمتر اینکه فاصله بازده اوراق فرانسه و آلمان اکنون به حدود یک واحد درصد نزدیک شده است.
این فاصله یا همان spread نشان میدهد سرمایهگذاران برای نگهداری بدهی فرانسه، در مقایسه با بدهی آلمان، بازده بیشتری مطالبه میکنند.
چرا این اختلاف نرخ اهمیت دارد؟
افزایش نرخ بهره برای یک دولت به معنای افزایش هزینه تأمین مالی است.
اگر سرمایهگذاران برای خرید اوراق یک کشور نرخ بهره بالاتری مطالبه کنند، دولت باید برای استقراض جدید هزینه بیشتری بپردازد.
این موضوع زمانی خطرناکتر میشود که بدهی دولت از قبل بالا باشد.
در اروپا، این مسئله یک پیامد دیگر هم دارد: اختلاف نرخ بهره میان کشورهای عضو میتواند شکاف مالی میان آنها را بیشتر کند.
بانک مرکزی اروپا پس از بحران بدهی دهه ۲۰۱۰ ابزارها و سیاستهایی را برای جلوگیری از افزایش بیش از حد هزینه استقراض کشورهای منطقه یورو در اختیار گرفته است.
اما حمایت بانک مرکزی بدون شرط نیست و دولتهای گرفتار مشکل مالی باید در مقابل، برای اصلاحات اقتصادی و مالی جدی اقدام کنند.
اینجاست که اقتصاد با سیاست برخورد میکند.
انتخابات میتواند فشار مالی را بیشتر کند
سال ۲۰۲۷ قرار است در چهار کشور بدهکار اروپا، یعنی فرانسه، یونان، ایتالیا و اسپانیا، انتخابات ملی برگزار شود.
در چنین شرایطی، اجرای سیاستهای ریاضتی یا کاهش هزینههای دولت از نظر سیاسی دشوارتر میشود.
فرانسه بار دیگر در مرکز توجه قرار دارد. در این کشور، جریانهای پوپولیستی از جناحهای مختلف مواضعی اتخاذ کردهاند که میتواند نگرانیها درباره سیاست مالی آینده را افزایش دهد.
بنابراین بازارهای اوراق فقط به اعداد بودجه امروز نگاه نمیکنند؛ آنها به این سؤال هم نگاه میکنند که دولت آینده چه سیاستی خواهد داشت.
اروپا یک مشکل ساختاری دیگر هم دارد
یکی از ایدههایی که در سالهای اخیر برای تقویت جایگاه مالی اروپا مطرح شد، انتشار اوراق بدهی مشترک اتحادیه اروپا بود؛ اوراقی که پشتوانه مشترک هر ۲۷ کشور را داشته باشد.
اتحادیه اروپا در سال ۲۰۲۱ برای تأمین مالی برنامه احیای اقتصادی پس از همهگیری، در مقیاس بزرگی چنین بدهی مشترکی منتشر کرد.
برخی سیاستمداران اروپایی امیدوار بودند که این مدل در آینده برای تأمین هزینههایی مانند دفاع نیز گسترش پیدا کند.
اما مشکل فرانسه میتواند اجرای چنین ایدهای را دشوارتر کند.
هرچه فاصله بازده اوراق فرانسه و آلمان بیشتر شود، در صورت انتشار اوراق مشترک، عملاً کشورهایی با وضعیت مالی قویتر باید سهم بیشتری از ریسک کشورهای بدهکار را بپذیرند.
در چنین شرایطی، کشورهایی مانند آلمان انگیزه کمتری برای پذیرفتن بدهی مشترک خواهند داشت.
📌 تحلیل اکوموتیو: بازار فقط به عدد بدهی نگاه نمیکند
مقایسه آمریکا و اروپا یک درس مهم برای بازارها دارد:
حجم بدهی بهتنهایی معیار مناسبی برای سنجش ریسک نیست.
آمریکا نسبت بدهی بسیار بالاتری دارد، اما بدهی آن در سطح یک دولت فدرال قرار دارد، اقتصادش در حال رشد است و اوراق خزانه آن به دلار، یعنی ارز ذخیره جهان، منتشر میشوند.
اروپا در مقابل نسبت بدهی پایینتری دارد، اما بدهی میان دولتهای مختلف تقسیم شده است. در این ساختار، مشکل مالی یک کشور میتواند به مسئلهای برای کل منطقه تبدیل شود.
فرانسه نمونه مهم این تفاوت است: بدهی ۱۱۸ درصدی، رشد نزدیک به صفر و افزایش هزینه استقراض همزمان در حال ایجاد فشار هستند.
به همین دلیل، ممکن است آمریکا از نظر عددی بدهکارتر باشد، اما اروپا از نظر ساختار و شکنندگی مالی با مسئله پیچیدهتری مواجه شود.
جمعبندی
آمریکا با بدهی بیش از ۴۰ تریلیون دلار نمیتواند برای همیشه نگرانیهای مربوط به وضعیت مالی خود را نادیده بگیرد.
اما اروپا نیز صرفاً به دلیل نسبت بدهی پایینتر، در موقعیت امنتری قرار ندارد.
تفاوت اصلی در ساختار است: آمریکا یک دولت فدرال با یک بدهی مشترک دارد؛ اروپا مجموعهای از دولتهاست که هرکدام بدهی خود را مدیریت میکنند.
و در این میان، فرانسه به نقطه حساس تبدیل شده است.
داستان اروپا در نهایت نشان میدهد که در بازار بدهی، سؤال فقط این نیست که «چقدر بدهکاری؟»
سؤال مهمتر این است:
«چه کسی پشت بدهی تو ایستاده و بازار چقدر به تواناییات برای پرداخت آن اعتماد دارد؟»