
خلاصه:
سهام BMW در سال ۲۰۲۶ تحت فشار شدیدی قرار گرفته و در اروپا حدود ۳۳٪ افت کرده است. ضعف بازار چین، کاهش حاشیه سود و رقابت شدیدتر در خودروهای برقی، نگرانیها درباره آینده این خودروساز آلمانی را افزایش دادهاند. با این حال، ترازنامه قدرتمند، سرمایهگذاری در نسل جدید خودروهای برقی و احتمال بهبود سودآوری، این سؤال را مطرح میکند که آیا بازار بیش از حد بدبین شده است.🔷 نبض ماجرا
♦️ سهام BMW حدود ۳۳٪ افت کرده و حتی پایینتر از سطح ۱۰ سال قبل معامله میشود.
♦️ فروش خودروهای BMW در چین در سهماهه دوم ۳۰٪ کاهش داشته است.
♦️ حاشیه سود بخش خودروی BMW برای سال جاری تنها ۱ تا ۳٪ پیشبینی شده؛ در حالی که این رقم در سال ۲۰۲۵ حدود ۵٪ بود.
♦️ بخش خودروی شرکت حدود ۱۶ میلیارد یورو نقد خالص دارد و BMW پس از عبور از اوج سرمایهگذاری روی پلتفرم جدید EV، با کاهش مخارج سرمایهای روبهرو خواهد شد.
♦️ ارزش بازار BMW حدود ۴۳ میلیارد دلار است و نسبت قیمت به ارزش دفتری آن حدود ۰.۴ است.
چرا بازار از BMW فاصله گرفته است؟
دلیل افت سهام BMW چندان پیچیده نیست. صنعت خودروسازی یکی از کمارزشگذاریشدهترین صنایع بازارهای جهانی است؛ صنعتی سرمایهبر که با ظرفیت مازاد، رقابت شدید، حاشیه سود پایین و هزینههای بالای نیروی کار مواجه است.
برای BMW، این مشکلات با یک مسئله مهم دیگر ترکیب شدهاند: چین.
خودروسازان چینی مانند BYD در حال گرفتن سهم بیشتری از بازار هستند و این موضوع بهخصوص برای خودروسازان اروپایی که سالها روی بازار چین حساب کردهاند، اهمیت زیادی دارد.
فروش BMW در چین در سهماهه دوم ۳۰٪ کاهش پیدا کرده و همین مسئله باعث شد شرکت در ژوئن نسبت به سود سال ۲۰۲۶ هشدار دهد.
در نتیجه، بازار اکنون این سؤال را مطرح میکند که آیا افت سود BMW یک دوره موقت است یا نشانه تغییر دائمی در جایگاه رقابتی شرکت.
اما چرا بعضی سرمایهگذاران BMW را ارزان میدانند؟
مشکل اصلی در نگاه بدبینانه به BMW این است که ممکن است تنها روی سود فعلی تمرکز کند و قدرت مالی شرکت را نادیده بگیرد.
بخش خودروی BMW حدود ۱۶ میلیارد یورو نقد خالص در اختیار دارد. علاوه بر آن، شرکت از داراییهای مالی قابلتوجهی در واحد تأمین مالی خودرو نیز برخوردار است.
بر اساس برآورد ارائهشده در منبع، مجموع ارزش این داراییها در کنار ارزش کسبوکار، فاصله قابلتوجهی با قیمت فعلی سهم ایجاد میکند.
به همین دلیل، برخی سرمایهگذاران معتقدند بخش زیادی از بدترین سناریوی ممکن همین حالا در قیمت BMW لحاظ شده است.
BMW در مقایسه با رقبا چقدر ارزان است؟
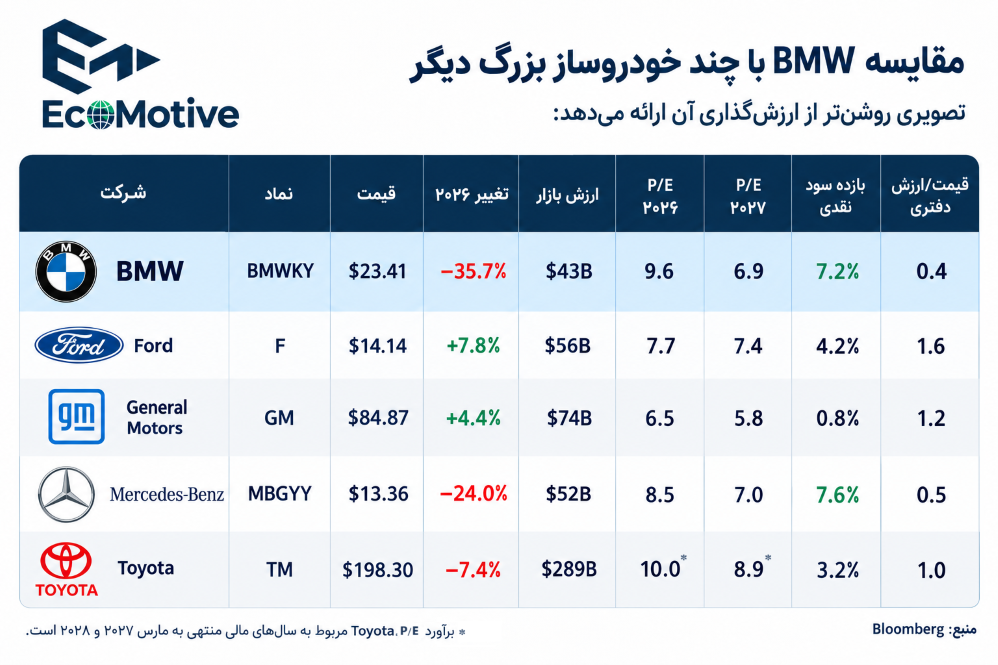
یکی از برجستهترین اعداد این جدول، نسبت قیمت به ارزش دفتری است. BMW با نسبت حدود ۰.۴ معامله میشود؛ یعنی بازار برای هر واحد ارزش دفتری شرکت، حدود ۴۰٪ آن را قیمتگذاری کرده است.
این نسبت بهتنهایی ثابت نمیکند که سهم BMW ارزان است؛ اما در کنار ترازنامه قوی شرکت، جریان نقدی و احتمال بهبود سودآوری، توضیح میدهد چرا برخی سرمایهگذاران آن را یک موقعیت ارزشی میدانند.
Neue Klasse؛ برگ برنده BMW در خودروهای برقی
یکی از مهمترین امیدهای BMW برای آینده، پلتفرم جدید Neue Klasse است.
BMW سرمایهگذاری سنگینی روی این نسل از خودروهای برقی انجام داده و اکنون از مرحله اوج سرمایهگذاری عبور کرده است. عرضه مدلهای جدید، از جمله iX3 تمامبرقی، بخشی از تلاش شرکت برای رقابت در بازار خودروهای برقی است.
خودروهای برقی اکنون حدود ۲۰٪ از فروش کل BMW را تشکیل میدهند؛ هرچند سهم آنها در آمریکا حدود ۱۰٪ است.
این نکته اهمیت دارد، زیرا BMW در آمریکا همچنان از تقاضای مناسب برای خودروهای بنزینی و هیبریدی خود، از جمله سدانهای اسپرت و شاسیبلندهای X3 و X5، برخوردار است.
بنابراین BMW الزاماً مجبور نیست در کوتاهمدت تمام آینده خود را روی خودروهای برقی بنا کند؛ بلکه میتواند همزمان از کسبوکار سنتی خود درآمد ایجاد کند و پلتفرم جدید را توسعه دهد.
مشکل اصلی هنوز حاشیه سود است
البته ارزان بودن سهم به این معنا نیست که ریسکها از بین رفتهاند.
حاشیه سود بخش خودروی BMW برای سال جاری تنها ۱ تا ۳٪ برآورد شده است؛ رقمی بسیار پایینتر از ۵٪ سال ۲۰۲۵ و هدف بلندمدت ۸ تا ۱۰٪ شرکت.
حتی اگر این حاشیه سود در سالهای آینده بهبود پیدا کند، رسیدن دوباره به هدف ۸ تا ۱۰٪ ممکن است تا بعد از سال ۲۰۳۰ طول بکشد.
پس داستان سرمایهگذاری BMW بیش از آنکه درباره عملکرد فوقالعاده امروز باشد، درباره احتمال بازگشت سودآوری است.
اگر حاشیه سود فقط اندکی بهتر شود، کاهش مخارج سرمایهای و قدرت ترازنامه میتواند جریان نقدی بیشتری برای شرکت ایجاد کند.
اما اگر فشار رقابتی چین و ضعف حاشیه سود ساختاری باشند، ارزشگذاری پایین BMW ممکن است کاملاً توجیهپذیر باشد.
سود نقدی و بازخرید سهام
یکی دیگر از نقاط قوت BMW برای سهامداران، سیاست بازگشت سرمایه است.
شرکت سالانه بیش از یک میلیارد یورو از سهام خود را بازخرید میکند؛ رقمی نزدیک به ۳٪ ارزش بازار آن.
همچنین بر اساس نسبت پرداخت سود حدود ۳۵٪، سود نقدی سال ۲۰۲۶ میتواند حدود ۲.۵ یورو به ازای هر سهم باشد که بر مبنای قیمت مطرحشده در مقاله، بازدهی حدود ۴٪ ایجاد میکند.
کاهش مخارج سرمایهای میتواند فضای بیشتری برای افزایش بازخرید سهام یا سود نقدی ایجاد کند.
به همین دلیل، اگر سودآوری BMW بهبود پیدا کند، سهامداران ممکن است هم از رشد قیمت سهم و هم از افزایش جریان نقدی دریافتی منتفع شوند.
آیا BMW واقعاً یک سهم ارزان است؟
اینجا باید میان ارزان بودن قیمت و ارزان بودن ارزش تفاوت قائل شد.
BMW از نظر برخی معیارهای ارزشگذاری بسیار ارزان به نظر میرسد. قیمت به ارزش دفتری پایین، ترازنامه قدرتمند، نقدینگی بالا و بازده سود نقدی قابلتوجه، همگی به نفع این دیدگاه هستند.
اما بازار دلایل خودش را برای بدبین بودن دارد: چین، رقابت خودروسازان چینی، حاشیه سود پایین و هزینه بالای سرمایه در صنعت خودرو.
بنابراین شرط اصلی برای تبدیل شدن BMW به یک سرمایهگذاری موفق، این است که افت سودآوری فعلی موقتی باشد، نه ساختاری.
اگر BMW بتواند حاشیه سود خود را طی سالهای آینده بهبود دهد و پلتفرم Neue Klasse نیز عملکرد مناسبی داشته باشد، ارزشگذاری فعلی میتواند جذاب به نظر برسد.
اما اگر رقابت در چین و فشار بر حاشیه سود ادامهدار باشد، حتی یک سهم ارزان هم میتواند برای مدت طولانی ارزان باقی بماند.
جمعبندی
BMW امروز با ترکیبی از مشکلات واقعی و انتظارات بسیار بدبینانه بازار روبهروست.
افت فروش در چین و کاهش حاشیه سود، دلایل جدی برای نگرانی هستند؛ اما در طرف دیگر، ترازنامه قوی، نقدینگی قابلتوجه، کاهش مخارج سرمایهای و سرمایهگذاری روی نسل جدید خودروهای برقی قرار دارند.
به همین دلیل، داستان BMW را میتوان یک شرطبندی روی بازگشت سودآوری دانست، نه صرفاً شرطبندی روی رشد بازار خودرو.
سؤال اصلی برای سرمایهگذاران این نیست که BMW امروز چقدر ارزان است؛ بلکه این است که آیا سودآوری این شرکت میتواند دوباره به سطحی برگردد که قیمت فعلی را غیرمنطقی جلوه دهد؟