
خلاصه:
بازار اوراق قرضه آمریکا وارد دورهای شده که برای سرمایهگذاران تفاوت زیادی با سالهای نرخ بهره پایین دارد. رشد بازده اوراق خزانه، تورم، افزایش بدهی دولت و موج انتشار بدهی شرکتها باعث شده بخش «درآمد ثابت» سبد سرمایهگذاری دیگر آن پناهگاه ساده و کمریسکی نباشد که بسیاری به آن عادت کردهاند.در عین حال، افزایش بازدهیها به این معنا نیست که اوراق الزاماً جذاب نیستند. نرخهای حدود ۵٪ میتوانند فرصت ایجاد کنند؛ مسئله این است که سرمایهگذار برای گرفتن این بازده، دقیقاً چه ریسکی را میپذیرد؟
🔷 نبض ماجرا
♦️ بازده اوراق ۱۰ساله خزانه آمریکا از ۴.۱۶٪ در ابتدای ۲۰۲۶ به ۴.۸٪ در اول سپتامبر رسیده است.
♦️ بازده اوراق ۳۰ساله در اواسط اوت به ۵.۳۲٪ رسید و اخیراً حدود ۵.۲۷٪ بوده است.
♦️ تورم آمریکا که پس از همهگیری تا حدود ۹٪ افزایش یافته بود، همچنان حدود ۳.۴٪ است.
♦️ شرکتهای آمریکایی در هشت ماه نخست سال ۲۰۲۶ حدود ۱.۶۸ تریلیون دلار بدهی منتشر کردهاند؛ ۲۷٪ بیشتر از مدت مشابه ۲۰۲۵.
♦️ پنج شرکت بزرگ حوزه فناوری و AI میتوانند در صورت ادامه روند انتشار بدهی، تا پایان ۲۰۲۷ حدود ۶.۳٪ از بازار اوراق شرکتی با درجه سرمایهگذاری آمریکا را تشکیل دهند.
♦️ همبستگی عملکرد S&P 500 و اوراق خزانه از مارس مثبت بوده و در ژوئن به بالاترین سطح ۳۰ ساله رسیده است.
وقتی نرخ بهره بالا میرود، اوراق چه میشوند؟
رابطه قیمت و بازده اوراق ساده اما بسیار مهم است: وقتی بازدهیها بالا میروند، قیمت اوراق موجود کاهش پیدا میکند.
فرض کنید سرمایهگذاری اوراقی را با نرخ پایین خریداری کرده است. اگر چند ماه بعد اوراق جدید با نرخ بالاتری عرضه شوند، اوراق قدیمی جذابیت کمتری خواهند داشت. برای اینکه بازار حاضر باشد اوراق قدیمی را بخرد، قیمت آنها باید پایین بیاید.
همین اتفاق یکی از دلایل فشار بر بازار اوراق در سال ۲۰۲۶ بوده است.
بازده اوراق ۱۰ساله خزانه آمریکا در ابتدای سال ۴.۱۶٪ بود، اما در اول سپتامبر به ۴.۸٪ رسید. بازده اوراق ۳۰ساله نیز در اواسط اوت به ۵.۳۲٪ رسید.
این افزایش برای سرمایهگذارانی که روی اوراق بلندمدت متمرکز هستند اهمیت ویژهای دارد؛ زیرا هرچه سررسید اوراق طولانیتر باشد، قیمت آن معمولاً نسبت به تغییرات نرخ بهره حساستر است.
 این نمودار روند صعودی بازده اوراق ۱۰ساله در سال ۲۰۲۶ را نشان میدهد و برای این بخش مناسب است.
آیا بازده ۵٪ واقعاً غیرعادی است؟
یک نکته مهم در این بحث وجود دارد: بازده فعلی اوراق از نظر تاریخی الزاماً عجیب نیست.
پس از بحران مالی ۲۰۰۷–۲۰۰۸، نرخهای بهره در بسیاری از اقتصادهای جهان برای مدت طولانی در سطوح بسیار پایین قرار گرفتند و حتی در برخی کشورها بازده اوراق منفی شد.
در مقایسه با آن دوران، بازده نزدیک به ۵٪ برای اوراق بلندمدت آمریکا چندان غیرعادی به نظر نمیرسد.
سؤال مهمتر این است که آیا روند چند دههای کاهش نرخ بهره به پایان رسیده است یا نه.
اگر دوران نرخهای بسیار پایین واقعاً تمام شده باشد، سرمایهگذاران باید برای محیطی آماده باشند که در آن نرخهای بهره بهطور ساختاری بالاتر باقی میمانند.
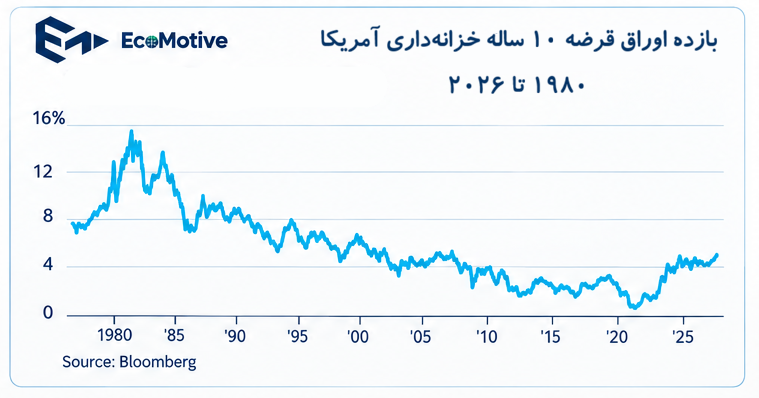
این نمودار دوم برای نشان دادن همین تغییر تاریخی است: بازده فعلی در مقایسه با دهههای گذشته همچنان پایینتر است، اما دیگر در محدوده فوقالعاده پایین سالهای پس از بحران مالی قرار ندارد.
تورم؛ دشمن قدیمی اوراق
ریسک اوراق فقط کاهش قیمت آنها نیست. حتی اگر سرمایهگذار اوراق را تا سررسید نگه دارد، تورم میتواند ارزش واقعی پول دریافتی را کاهش دهد.
برای نمونه، سرمایهگذاری که در سال ۱۹۷۰ یک اوراق خزانه ۱۰ساله با بازده سالانه ۸٪ خرید، در ظاهر بازده مناسبی قفل کرده بود. اما زمانی که اصل سرمایه در سال ۱۹۸۰ بازگردانده شد، تورم بخش قابلتوجهی از قدرت خرید آن را از بین برد.
این همان تفاوت میان بازده اسمی و بازده واقعی است.
اگر تورم بالا باقی بماند، دریافت سود ثابت روی کاغذ الزاماً به معنای حفظ قدرت خرید سرمایه نیست.
تورم آمریکا اکنون بسیار پایینتر از اوج پس از همهگیری است، اما همچنان حدود ۳.۴٪ گزارش شده و افزایش قیمت انرژی مرتبط با جنگ ایران نیز به فشارهای تورمی افزوده است.
بنابراین سرمایهگذار اوراق باید یک سؤال ساده اما اساسی بپرسد:
آیا بازدهی که دریافت میکنم، برای ریسک تورم کافی است؟
بدهی دولت؛ مسئلهای فراتر از نرخ بهره
ریسک بعدی، افزایش بدهی دولتهاست.
دولت آمریکا اکنون با حدود ۴۰ تریلیون دلار بدهی مواجه است و افزایش انتشار اوراق به معنای عرضه بیشتر در بازاری است که باید این حجم جدید از بدهی را جذب کند.
در حالت عادی، افزایش عرضه میتواند قیمت اوراق را تحت فشار قرار دهد و در نتیجه بازدهیها را بالاتر ببرد.
به همین دلیل، افزایش اخیر بازده اوراق تنها به انتظارات تورمی مربوط نمیشود. نگرانی درباره وضعیت مالی دولت و حجم عرضه اوراق نیز نقش مهمی دارد.
حتی خزانهداری آمریکا در اواخر اوت اعلام کرد که دستکم ۴ میلیارد دلار از اوراق ۱۰ تا ۳۰ساله خود را بازخرید خواهد کرد؛ اقدامی غیرمعمول که با هدف کمک به مهار افزایش بازدهیهای بلندمدت انجام شد.
یک رقیب جدید برای اوراق خزانه: شرکتهای AI
اما فشار روی بازار اوراق فقط از طرف دولت آمریکا نیست.
شرکتهای بزرگ آمریکایی نیز با سرعت بالایی در حال انتشار بدهی هستند. شرکتهای آمریکایی در هشت ماه نخست ۲۰۲۶ حدود ۱.۶۸ تریلیون دلار بدهی منتشر کردهاند؛ ۲۷٪ بیشتر از مدت مشابه سال قبل.
بخش مهمی از این موج به شرکتهایی مربوط میشود که در حال سرمایهگذاری سنگین روی زیرساخت AI و مراکز داده هستند.
پنج شرکت بزرگ Alphabet، Amazon، Meta، Microsoft و Oracle در صورت ادامه روند فعلی انتشار بدهی، میتوانند تا پایان ۲۰۲۷ حدود ۶.۳٪ از بازار اوراق شرکتی با درجه سرمایهگذاری آمریکا را تشکیل دهند؛ در حالی که این سهم در پایان ۲۰۲۵ حدود ۳٪ بود.
این اتفاق یک پیام مهم برای ساختار سبد دارد:
ممکن است سرمایهگذار تصور کند با خرید اوراق، در حال تنوعبخشی به سهام فناوری خود است؛ اما در واقع بخشی از همان ریسک فناوری را از طریق بازار بدهی نیز وارد سبد کرده باشد.
آیا بدهی شرکتهای AI نگرانکننده است؟
اینجا باید میان ریسک اعتباری و فشار ناشی از عرضه تفاوت قائل شد.
بسیاری از شرکتهای بزرگ فناوری ترازنامه و جریان نقدی قدرتمندی دارند. بنابراین افزایش انتشار بدهی آنها لزوماً به معنای افزایش احتمال نکول نیست.
اما حجم بالای انتشار میتواند بهخودیخود بر قیمت اوراق و نرخهای واقعی اثر بگذارد.
از طرف دیگر، بازار درباره برخی شرکتها محتاطتر شده است. برای مثال، هزینه بیمه بدهی پنجساله Oracle در یک سال از حدود ۰.۴٪ ارزش اوراق به بیش از ۲٪ افزایش یافته است؛ نشانهای از افزایش ریسک ادراکشده.
بنابراین سرمایهگذار دیگر فقط با این سؤال مواجه نیست که «اوراق دولتی بخرم یا شرکتی؟»
سؤال دقیقتر این است:
چه کسی بدهکار است، چرا بدهکار شده و آیا بازده دریافتی در برابر این ریسک کافی است؟
آیا اوراق هنوز میتوانند نقش ضربهگیر سبد را بازی کنند؟
یکی از مهمترین تغییرات بازار فعلی، رابطه میان سهام و اوراق است.
برای سالها سرمایهگذاران از اوراق خزانه بهعنوان پوششی در برابر افت سهام استفاده میکردند. در بسیاری از دورهها، زمانی که بازار سهام تحت فشار قرار میگرفت، اوراق دولتی عملکرد بهتری داشتند.
اما این رابطه همیشه برقرار نیست.
از مارس، همبستگی عملکرد S&P 500 و اوراق خزانه مثبت بوده و در ژوئن به بالاترین سطح ۳۰ ساله رسیده است.
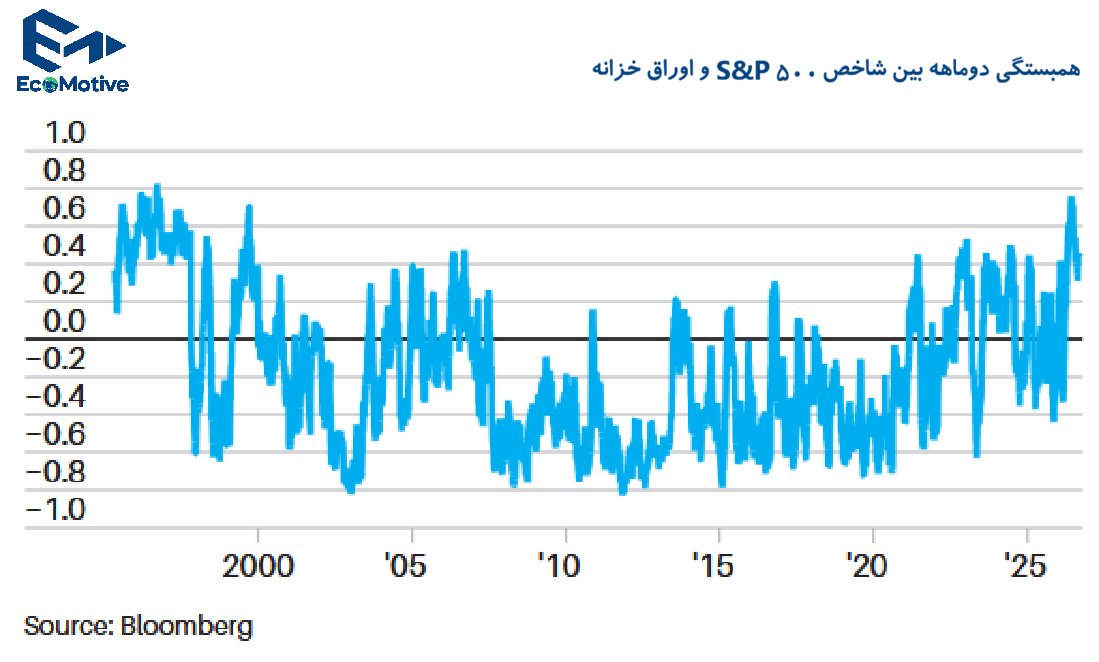 این نمودار برای این بخش بسیار مهم است، چون نشان میدهد اگر افزایش نرخ بهره همزمان به سهام و اوراق آسیب بزند، ساختار سنتی سبدهای ۶۰/۴۰ دیگر همان نقش سابق را نخواهد داشت.
در چنین شرایطی، سرمایهگذار ممکن است تصور کند با داشتن ۴۰٪ اوراق در برابر افت سهام محافظت شده است، اما اگر هر دو دارایی همزمان افت کنند، این پوشش ضعیفتر میشود.
پس سرمایهگذاران چه کار میکنند؟
پاسخ بازار یکسان نیست.
برخی مدیران دارایی همچنان اوراق را نگه داشتهاند، اما به سمت سررسیدهای کوتاهتر رفتهاند. دلیل روشن است: اگر نرخ بهره دوباره افزایش پیدا کند، اوراق کوتاهمدت معمولاً نسبت به اوراق بلندمدت حساسیت کمتری به تغییرات نرخ دارند.
گروهی دیگر بخشی از اوراق خزانه را با اوراق شرکتی با سررسید کوتاهتر جایگزین کردهاند؛ البته با پذیرش ریسک اعتباری بیشتر.
برخی سرمایهگذاران نیز به بازارهای بینالمللی نگاه میکنند تا وابستگی سبد به ریسک نرخ بهره آمریکا کاهش پیدا کند.
در واقع، ایده اصلی تغییر کرده است:
تنوعبخشی در بازار اوراق دیگر فقط به معنی خرید مقدار بیشتری اوراق نیست؛ بلکه باید میان سررسید، نوع بدهکار، کشور و ریسک اعتباری تنوع ایجاد کرد.
حتی AI میتواند سرنوشت اوراق را تغییر دهد
یکی از جالبترین بخشهای داستان این است که آینده بازار اوراق ممکن است به موفقیت یا شکست AI نیز وابسته باشد.
اگر سرمایهگذاری سنگین روی AI در نهایت بهرهوری اقتصاد آمریکا را افزایش دهد، اثر آن میتواند ضدتورمی باشد و فشار نزولی بر نرخهای بهره ایجاد کند.
در چنین سناریویی، اوراق بلندمدت میتوانند جذابتر شوند.
اما سناریوی دیگری هم وجود دارد.
اگر بازده مورد انتظار سرمایهگذاریهای عظیم AI محقق نشود، احتمال دارد سرمایهگذاران از سهام فناوری خارج شوند و بخشی از سرمایه را به سمت اوراق خزانه ببرند. در این حالت نیز میتوان انتظار کاهش شدید نرخهای بلندمدت را داشت.
بنابراین بازار اوراق در حال حاضر فقط به فدرال رزرو نگاه نمیکند؛ به آینده اقتصاد و حتی آینده AI نیز نگاه میکند.
آیا استراتژی ۶۰/۴۰ مرده است؟
نه لزوماً.
بسیاری از مدیران سرمایه همچنان اوراق را بخش ضروری سبد میدانند؛ نه لزوماً به این دلیل که قرار است از سهام بهتر عمل کنند، بلکه بهعنوان ابزاری برای کاهش ریسک کلی سبد.
مشکل زمانی ایجاد میشود که سرمایهگذار تصور کند نسخه قدیمی ۶۰٪ سهام و ۴۰٪ اوراق، بدون توجه به محیط اقتصادی، همیشه جواب میدهد.
افزایش همبستگی سهام و اوراق نشان میدهد چنین فرضی میتواند خطرناک باشد.
به همین دلیل برخی مدیران، بخشی از سهم اوراق را به داراییهای جایگزین، استراتژیهای ماکرو یا سرمایهگذاریهایی با همبستگی کمتر اختصاص دادهاند.
از سوی دیگر، سرمایهگذارانی که حاضرند نقدشوندگی کمتری داشته باشند، به بازار Private Credit نیز علاقهمند شدهاند؛ هرچند این بازار خودش ریسکهای خاص خود را دارد و کیفیت برخی وامها، بهخصوص در شرکتهای نرمافزاری آسیبپذیر در برابر AI، محل بحث است.
مسئله اصلی: برای چه ریسکی پول میگیرید؟
شاید بهترین چارچوب برای بازار فعلی اوراق همین سؤال باشد:
آیا برای ریسکی که میپذیرم، به اندازه کافی پول میگیرم؟
بازده نزدیک به ۵٪ روی اوراق بلندمدت آمریکا در نگاه اول جذاب است. اما سرمایهگذار باید آن را در کنار تورم، احتمال افزایش بیشتر نرخها، وضعیت مالی دولت، عرضه سنگین اوراق و تغییر رابطه میان سهام و اوراق بسنجد.
از طرف دیگر، اگر نرخهای فعلی بالا باقی بمانند یا در نهایت کاهش پیدا کنند، اوراق خریداریشده در سطوح بازدهی بالاتر میتوانند عملکرد مناسبی ایجاد کنند.
به همین دلیل، مسئله دیگر «اوراق خوب هستند یا بد؟» نیست.
مسئله این است که کدام اوراق، با چه سررسیدی و در برابر چه ریسکی؟
جمعبندی
بازار اوراق قرضه وارد دورهای پیچیدهتر شده است.
تورم دیگر تنها مسئله نیست. بدهی سنگین دولت آمریکا، حجم بالای انتشار اوراق شرکتها، سرمایهگذاری عظیم شرکتهای فناوری روی AI و افزایش همبستگی سهام و اوراق، همگی در حال تغییر معادلهای هستند که سرمایهگذاران برای دههها به آن تکیه کرده بودند.
با این حال، این به معنای کنار گذاشتن اوراق نیست.
اتفاقاً بازدهیهای بالاتر میتوانند فرصتهای تازهای ایجاد کنند؛ اما دیگر نمیتوان بازار اوراق را یک بخش ساده و «امن» سبد فرض کرد.
دوران جدید سرمایهگذاری در اوراق، بیشتر از انتخاب بین سهام و اوراق، درباره مدیریت دقیق ریسک است.