
خلاصه:
در بخشی کمترشناختهشده از بازار اوراق شرکتی آمریکا، اوراقی با ارزش اسمی تنها ۲۵ دلار در حال ارائه بازدهی ۷٪ و حتی بیشتر هستند. این اوراق که به Baby Bonds معروفاند، در برخی موارد از شرکتهایی با رتبه اعتباری سرمایهگذاری منتشر شدهاند؛ اما بازده بالای آنها بدون ریسک نیست.🔷 نبض ماجرا
♦️ Baby Bondها بهجای ارزش اسمی معمول ۱۰۰۰ دلاری اوراق شرکتی، با ارزش اسمی ۲۵ دلار عرضه میشوند و مانند سهام در بورسهایی مثل NYSE یا Nasdaq معامله میشوند.
♦️ بازدهی این اوراق در حال حاضر به محدودههایی رسیده که با بسیاری از اوراق High-Yield یا Junk قابل مقایسه است؛ در حالی که بسیاری از آنها رتبه اعتباری Investment Grade دارند.
♦️ افزایش نرخ بهره بلندمدت باعث شده قیمت تعداد زیادی از Baby Bondها بیش از ۱۰٪ در سال جاری کاهش پیدا کند.
♦️ سررسید بسیاری از این اوراق بیش از ۳۰ سال است؛ بنابراین نسبت به تغییرات نرخ بهره حساسیت زیادی دارند.
♦️ در مقابل، اگر نرخهای بلندمدت کاهش پیدا کنند، قیمت این اوراق میتواند بهشدت افزایش یابد.
Baby Bond دقیقاً چیست؟
نام «Baby Bond» از اندازه کوچک این اوراق میآید. ارزش اسمی آنها معمولاً ۲۵ دلار است، در حالی که ارزش اسمی بسیاری از اوراق شرکتی معمولی ۱۰۰۰ دلار است.
اما تفاوت مهمتر برای سرمایهگذار خرد، نحوه معامله آنهاست. Baby Bondها مانند سهام در بازارهای عمومی معامله میشوند و همین موضوع شفافیت و دسترسی بیشتری نسبت به بازار فرابورس اوراق شرکتی ایجاد میکند؛ بازاری که بخش بزرگی از معاملات اوراق در آن توسط سرمایهگذاران نهادی انجام میشود.
در مجموع نزدیک به ۴۰ میلیارد دلار Baby Bond در بازار وجود دارد.
چرا بازدهی آنها اینقدر بالاست؟
بخش مهمی از جذابیت Baby Bondها به قیمت فعلی آنها برمیگردد.
ارزش اسمی هر اوراق ۲۵ دلار است، اما افزایش نرخ بهره باعث شده بسیاری از آنها بسیار پایینتر از این قیمت معامله شوند. در نتیجه، بازدهی تا سررسید آنها افزایش پیدا کرده است.
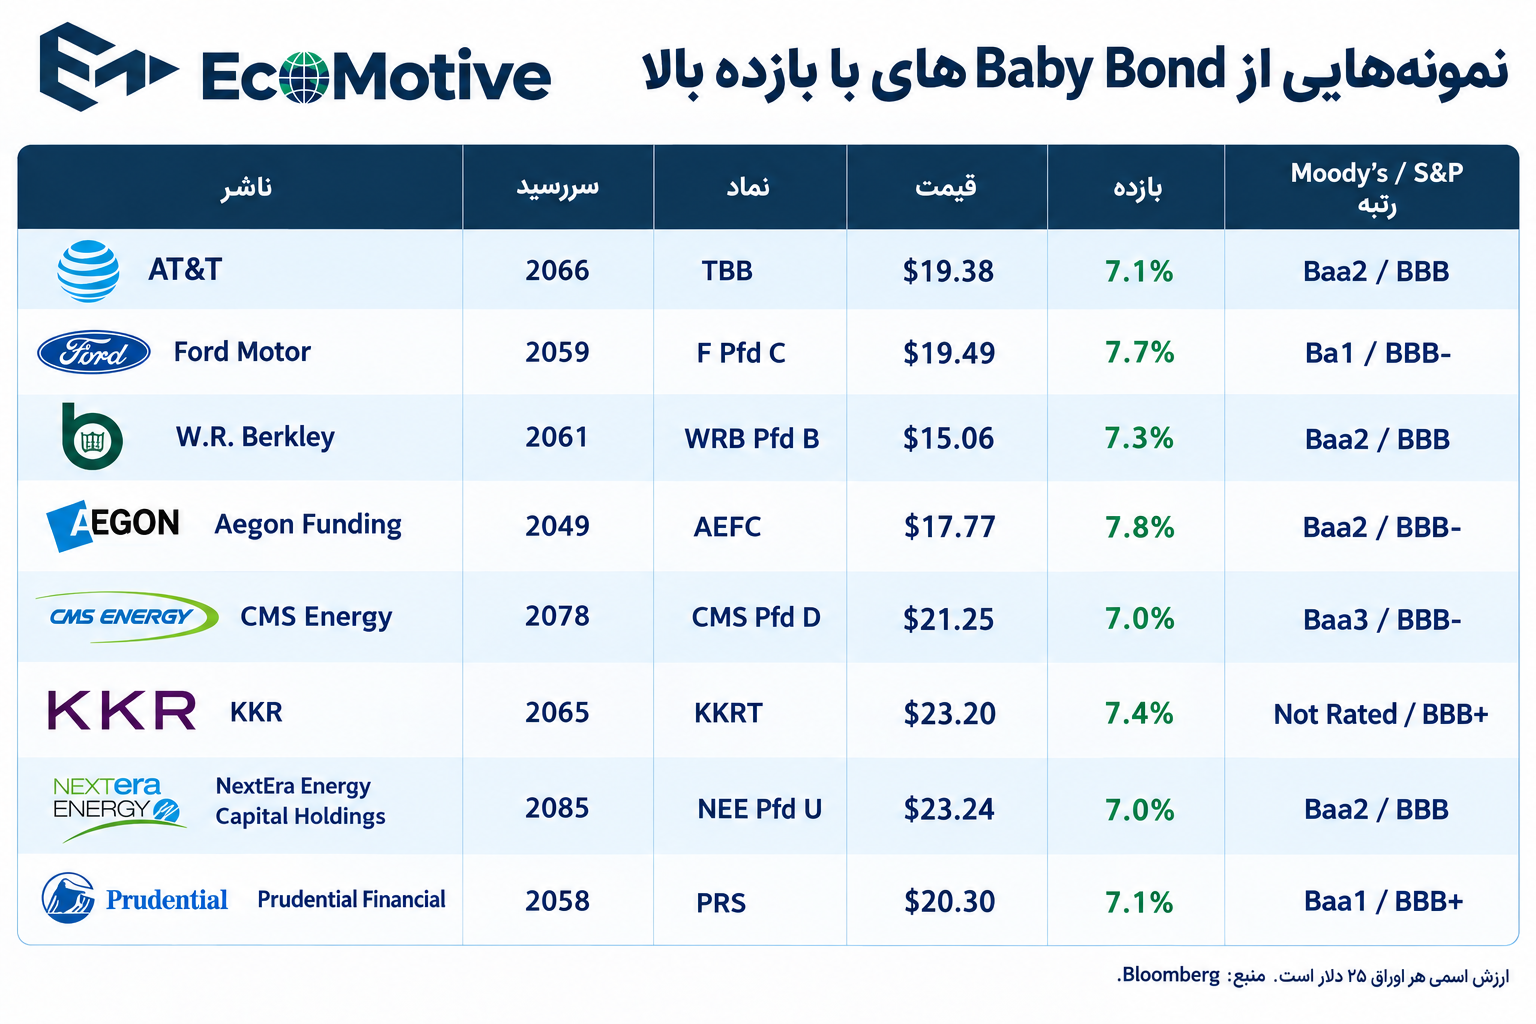
برای مثال، در نمونههای معرفیشده در منبع، یک اوراق AT&T با قیمت حدود ۱۹ دلار، بازدهی حدود ۷٪ دارد. اوراق Ford نیز با قیمتی کمتر از ارزش اسمی، بازدهی حدود ۷.۷٪ ارائه میکند.
این وضعیت نشان میدهد که بازدهی بالا لزوماً به معنای ورشکستگی یا اعتبار بسیار ضعیف ناشر نیست؛ بخشی از آن میتواند ناشی از افت قیمت اوراق در واکنش به نرخهای بهره بالاتر باشد.
ریسک اصلی: نرخ بهره
مهمترین نکته درباره Baby Bondها، سررسید بسیار طولانی آنهاست.
بسیاری از این اوراق تا دهههای آینده سررسید نمیشوند. بنابراین قیمت آنها نسبت به تغییرات نرخ بهره حساس است.
وقتی نرخهای بلندمدت افزایش پیدا میکنند، اوراق قدیمی با نرخ کوپن پایینتر جذابیت کمتری پیدا میکنند و قیمت آنها کاهش مییابد. در طرف مقابل، اگر نرخهای بلندمدت کاهش پیدا کنند، ارزش اوراقی که با قیمت پایین معامله میشوند میتواند بهشدت افزایش یابد.
به همین دلیل، خرید Baby Bond در بازدهی ۷٪ یا ۸٪ صرفاً یک تصمیم برای دریافت سود سالانه نیست؛ در واقع یک شرطبندی تا حدی بزرگ روی مسیر نرخ بهره نیز محسوب میشود.
کیفیت اعتباری؛ همه Baby Bondها یکسان نیستند
یکی از جذابیتهای این بازار این است که بسیاری از Baby Bondها رتبههای اعتباری Baa در Moody’s یا BBB در S&P دارند؛ یعنی در محدوده Investment Grade قرار میگیرند.
اما این موضوع به معنی بیخطر بودن آنها نیست.
در بازار Baby Bondها، ساختار بدهی اهمیت زیادی دارد. برخی اوراق Senior Debt هستند و در ساختار سرمایه جایگاه بالاتری دارند. بخش دیگری Subordinated Debt هستند و در صورت بروز مشکل مالی، جایگاه پایینتری نسبت به بدهی ارشد دارند.
برخی اوراق تبعی نیز این ویژگی را دارند که شرکت میتواند در شرایط خاص پرداخت سود را به تعویق بیندازد، بدون اینکه الزاماً در همان لحظه نکول رخ دهد.
بنابراین نمیتوان صرفاً با دیدن عدد «۷٪» یا حتی یک رتبه اعتباری، همه این اوراق را در یک دسته قرار داد.
چند نمونه از بازار
یکی از نمونههای بزرگ، Baby Bond شرکت AT&T است. این شرکت یک انتشار حدود ۱.۳ میلیارد دلاری با کوپن ۵.۳٪ و سررسید ۲۰۶۶ دارد که در زمان تهیه مطلب حدود ۱۹ تا ۲۰ دلار معامله میشد و بازدهی تا سررسید آن حدود ۷٪ بود.
این اوراق یک نکته مهم را نشان میدهد: حدود یک سال قبل قیمت آن نزدیک ۲۴ دلار بود. افزایش نرخ بهره باعث شد قیمت آن فاصله قابلتوجهی از ارزش اسمی ۲۵ دلاری بگیرد.
در مورد Ford نیز چند Baby Bond در بازار وجود دارد. یکی از آنها با کوپن ۶٪ و سررسید ۲۰۵۹، در محدوده ۱۹ تا ۲۰ دلار معامله شده و بازدهی آن حدود ۷.۷٪ بوده است. این اوراق از نظر رتبه اعتباری نیز یک وضعیت دوگانه دارد: S&P آن را BBB- و Moody’s آن را Ba1 رتبهبندی کرده است.
در بخش بدهی تبعی، W.R. Berkley، Prudential Financial و شرکتهای خدمات عمومی مانند CMS Energy نیز نمونههایی با بازدهی حدود ۷٪ دارند.
اما در سمت پرریسکتر بازار، نمونههایی مانند Lumen Technologies قرار میگیرند. اوراق ۶.۵٪ این شرکت با سررسید ۲۰۵۱ در حدود ۱۶.۵ دلار معامله میشد و بازدهی حدود ۱۰٪ داشت؛ رقمی که در کنار رتبههای اعتباری Junk آن، نشان میدهد بازده بسیار بالا میتواند بهای ریسک اعتباری قابلتوجهی باشد.
قابلیت بازخرید؛ یک شمشیر دولبه
یک ویژگی مهم دیگر Baby Bondها، امکان بازخرید توسط شرکت ناشر است.
شرکتها معمولاً میتوانند این اوراق را پنج سال پس از انتشار بازخرید کنند. از دید سرمایهگذار، این ویژگی میتواند محدودکننده باشد؛ زیرا اگر قیمت اوراق بهدلیل کاهش نرخ بهره بهشدت بالا برود، شرکت ممکن است اوراق را بازخرید کند و اجازه ندهد سرمایهگذار تمام رشد احتمالی قیمت را دریافت کند.
با این حال، در شرایط فعلی که بسیاری از Baby Bondها پایینتر از ارزش اسمی ۲۵ دلار معامله میشوند، این ویژگی تا حدی خنثی میشود. اگر نرخ بهره کاهش پیدا کند، سرمایهگذار علاوه بر دریافت سود، میتواند از افزایش قیمت اوراق نیز منتفع شود؛ البته تا زمانی که شرایط بازخرید اجازه دهد.
چرا این بازار برای سرمایهگذار مهم است؟
Baby Bondها یک مثال خوب از رابطه میان قیمت، نرخ بهره و ریسک هستند.
ممکن است یک شرکت از نظر اعتباری وضعیت مناسبی داشته باشد، اما اوراق آن بهدلیل سررسید بسیار طولانی و افزایش نرخهای بهره با تخفیف قابلتوجه معامله شود.
در چنین شرایطی، بازدهی بالاتر لزوماً به این معنی نیست که بازار انتظار دارد شرکت نکول کند. ممکن است بازار صرفاً برای تحمل ریسک نرخ بهره و نگهداری یک دارایی با سررسید بسیار طولانی، بازده بیشتری مطالبه کند.
البته این فرصت برای همه سرمایهگذاران مناسب نیست. تحلیلگران مورد استناد مقاله تأکید میکنند که با توجه به سررسیدهای طولانی و نقدشوندگی محدود برخی انتشارهای کوچک، باید هر اوراق را بهصورت جداگانه بررسی کرد.
Baby Bond؛ فرصت یا تله؟
پاسخ به این سؤال به مسیر نرخ بهره و کیفیت اعتبار ناشر بستگی دارد.
اگر نرخهای بلندمدت همچنان افزایش پیدا کنند، Baby Bondهای با سررسید طولانی میتوانند دوباره تحت فشار قرار بگیرند. نگرانی درباره کسری بودجه دولت و تورم نیز میتواند فشار بیشتری بر نرخهای بلندمدت وارد کند.
اما اگر نرخهای بلندمدت کاهش پیدا کنند، همان ویژگیای که امروز ریسک محسوب میشود میتواند به مزیت تبدیل شود. قیمت اوراقی که بسیار پایینتر از ارزش اسمی معامله میشوند، ظرفیت رشد قابلتوجهی پیدا میکند.
بنابراین جذابیت Baby Bondها را نباید فقط در عدد ۷٪ جستوجو کرد. سؤال اصلی این است که این ۷٪ در ازای پذیرش چه میزان ریسک نرخ بهره، ریسک اعتباری، نقدشوندگی و سررسید به دست میآید.
جمعبندی
Baby Bondها نشان میدهند که در بازار درآمد ثابت، گاهی فرصتهای جذاب دقیقاً در جایی ظاهر میشوند که سایر سرمایهگذاران بهدلیل افزایش نرخ بهره از آن فاصله گرفتهاند.
اما بازده بالا بدون دلیل نیست. سررسیدهای چنددهساله، حساسیت شدید به نرخهای بهره و تفاوت جایگاه بدهی در ساختار سرمایه شرکتها باعث میشوند انتخاب اوراق مناسب اهمیت بیشتری از انتخاب صرفاً بالاترین بازده داشته باشد.
برای سرمایهگذاری که توان پذیرش ریسک نرخ بهره را دارد و میتواند اعتبار ناشر و ساختار هر انتشار را جداگانه بررسی کند، این بازار میتواند یکی از بخشهای جالب درآمد ثابت باشد؛ اما برای کسی که «اوراق با بازده ۷٪» را معادل «دارایی امن با سود تضمینی» میداند، Baby Bondها میتوانند بسیار گمراهکننده باشند.
منبع: بلومبرگ