
خلاصه:
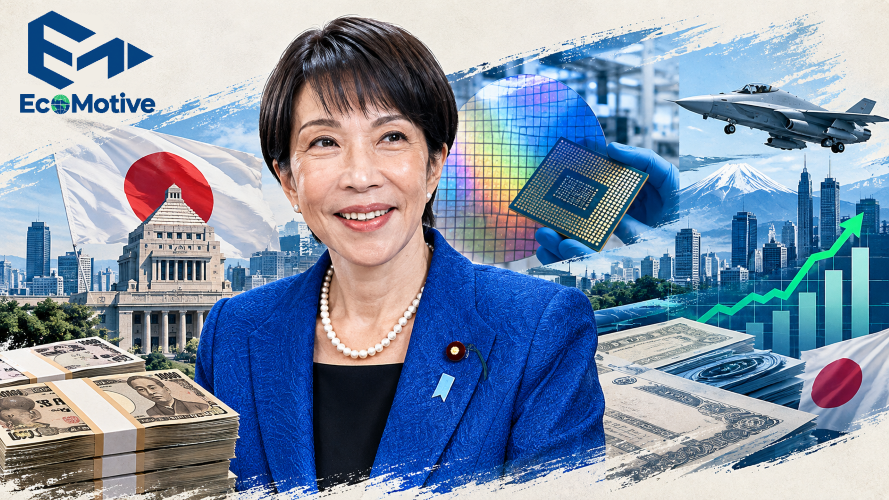
دولت سانائه تاکایچی میخواهد ژاپن را با سرمایهگذاری گسترده در هوش مصنوعی، نیمهرساناها، دفاع و سایر صنایع استراتژیک وارد دوره تازهای از رشد کند. اما همزمان با بزرگتر شدن نقش دولت، بازار اوراق ژاپن در حال ارسال هشدار است: بازده اوراق ۱۰ساله از ۳٪ عبور کرده و هزینه تأمین مالی دولت به رکوردهای جدید رسیده است.
🔷 نبض ماجرا
♦️ مجموع درخواست وزارتخانهها و سازمانهای ژاپنی برای بودجه سال مالی آینده به ۱۴۳.۱ تریلیون ین رسیده؛ رقمی در مقیاس دوران کرونا.
♦️ استراتژی رشد دولت، بیش از ۳۷۰ تریلیون ین سرمایهگذاری عمومی و خصوصی را در ۱۷ حوزه تا سال مالی ۲۰۴۰/۲۰۴۱ هدف گرفته است.
♦️ بازده اوراق ۱۰ساله ژاپن در اول سپتامبر برای نخستین بار از سال ۱۹۹۶ به ۳٪ رسید و در ۱۵ سپتامبر حدود ۳.۰۳۵٪ گزارش شد.
♦️ هزینه خدمات بدهی در بودجه سال آینده به ۳۶.۶۴ تریلیون ین رسیده؛ افزایش هزینه بهره حالا خودش به یکی از مسائل اصلی سیاست مالی تبدیل شده است.
♦️ در آستانه نشست ۱۷ و ۱۸ سپتامبر، بازار انتظار افزایش نرخ بهره بانک مرکزی ژاپن به ۱.۲۵٪ را جدی گرفته است.
ژاپن میخواهد دولت را موتور رشد کند
برای سالها، نسخه اقتصادی ژاپن بیشتر بر سیاست پولی فوقالعاده انبساطی، اصلاحات شرکتی و تلاش برای خروج از تورم پایین و رکود بنا شده بود.
اما مدل جدید متفاوت است. تاکایچی معتقد است دولت باید فعالانه در شکلدادن به صنایع آینده نقش داشته باشد؛ از هوش مصنوعی و نیمهرساناها گرفته تا فضا، دفاع و امنیت اقتصادی.
هدف این نیست که دولت همه سرمایهگذاریها را خودش انجام دهد. ایده اصلی استفاده از سرمایه دولتی بهعنوان سرمایه اولیه برای جذب سرمایه خصوصی است. در واقع، دولت میخواهد انتخاب کند که سرمایه به کدام بخشهای اقتصاد سرازیر شود.
این تغییر مهمی نسبت به فلسفه سنتیتر Abenomics است؛ جایی که اصلاح ساختار شرکتها و افزایش بازده سرمایهگذاری خصوصی اهمیت بیشتری داشت.
اکنون دولت ژاپن بیشتر شبیه یک سرمایهگذار استراتژیک عمل میکند.
عدد ۳۷۰ تریلیون ین از کجا میآید؟
برنامه رشد دولت، مجموع سرمایهگذاری عمومی و خصوصی بیش از ۳۷۰ تریلیون ین را در ۱۷ حوزه تا سال مالی ۲۰۴۰ هدف گرفته است. یک نظرسنجی رویترز در سپتامبر نشان داد بیش از دو سوم شرکتهای ژاپنی از سیاست اقتصادی تاکایچی حمایت میکنند و استراتژی سرمایهگذاری در حوزههایی مانند AI و نیمهرساناها از حمایت بالایی برخوردار است.
اما سرمایهگذاری بزرگ لزوماً به معنای رشد بزرگ نیست. مسئله اینجاست که دولت باید بتواند تشخیص دهد کدام صنایع واقعاً ظرفیت ایجاد بهرهوری و رشد پایدار دارند و کدام پروژهها صرفاً به دلیل حمایت سیاسی بزرگ میشوند.
این همان جایی است که تجربه سیاست صنعتی ژاپن اهمیت پیدا میکند.
بازار اوراق زودتر از همه نگران شد
نشانه اصلی نگرانی، بازار اوراق دولتی ژاپن است. بازده اوراق ۱۰ساله JGB در اول سپتامبر از ۳٪ عبور کرد؛ سطحی که از سال ۱۹۹۶ دیده نشده بود. این حرکت در شرایطی رخ داد که نگرانی درباره تورم، وضعیت مالی دولت و احتمال افزایش نرخ بهره بانک مرکزی بیشتر شده بود.
تا ۱۵ سپتامبر، بازده به حدود ۳.۰۳۵٪ رسیده بود. این عدد برای ژاپن اهمیت ویژهای دارد.
ژاپن سالها با نرخ بهره بسیار پایین و خرید گسترده اوراق توسط بانک مرکزی زندگی کرده است. در آن محیط، تأمین مالی بدهی عظیم دولت با هزینه نسبتاً پایینی امکانپذیر بود.
اما آن دوران در حال تغییر است. وقتی نرخ بهره بالا میرود، بدهی قدیمی و جدید هزینه بیشتری ایجاد میکند. و ژاپن بدهی کمی ندارد.
هزینه بدهی خودش در حال تبدیل شدن به مشکل است
درخواستهای بودجه سال آینده فقط به معنای هزینه بیشتر برای پروژههای جدید نیست. هزینه تأمین مالی بدهی نیز افزایش یافته است.
بر اساس دادههای منتشرشده درباره بودجه سال آینده، هزینه خدمات بدهی به ۳۶.۶۴ تریلیون ین رسیده که یک رکورد محسوب میشود. نرخ بهره فرضشده برای محاسبات بودجه نیز از ۳٪ به ۳.۸٪ افزایش یافته است.
این یعنی حتی اگر دولت پروژه جدیدی هم تصویب نکند، بالا رفتن نرخ بهره میتواند بهتنهایی هزینههای دولت را افزایش دهد.
اینجا یک حلقه مهم شکل میگیرد:
بدهی بالا ← نرخ بهره بالاتر ← هزینه بهره بیشتر ← فشار بیشتر بر بودجه ← نیاز بیشتر به مدیریت بدهی
به همین دلیل است که بازار اوراق نسبت به اندازه برنامههای مالی حساس شده است.
تاکایچی روی یک محاسبه متفاوت حساب میکند
دولت ژاپن استدلال میکند که باید فقط به حجم بدهی نگاه نکرد؛ بلکه باید دید نسبت بدهی به GDP در بلندمدت چه مسیری دارد.
تورم و رشد درآمدهای مالیاتی باعث شده نسبت بدهی ناخالص ژاپن نسبت به اوج خود پایینتر بیاید. این موضوع از دید دولت فضای بیشتری برای سرمایهگذاری ایجاد میکند.
منطق این است:
اگر سرمایهگذاری دولتی باعث افزایش رشد اقتصادی و درآمدهای مالیاتی شود، ممکن است مخرج کسر یعنی GDP سریعتر رشد کند و فشار بدهی در بلندمدت کاهش یابد.
بنابراین، از این زاویه، خرج کردن امروز الزاماً به معنای بیانضباطی مالی نیست.
اما این استدلال یک شرط مهم دارد:
سرمایهگذاری باید واقعاً رشد ایجاد کند.
مشکل اینجاست: چه کسی برندهها را انتخاب میکند؟
سیاست صنعتی همیشه یک سؤال سخت دارد:
اگر دولت میداند کدام صنایع آیندهدار هستند، چرا باید بازار سرمایه خصوصی را کنار بگذارد؟
ژاپن اکنون تلاش میکند در حوزههایی مانند نیمهرساناها و AI نقش فعالتری داشته باشد.
پروژه Rapidus نمونه مهم این رویکرد است؛ شرکتی که با حمایت دولت ژاپن برای توسعه فناوری پیشرفته نیمهرساناها ایجاد شده است.
اگر این مدل موفق شود، دولت میتواند سرمایه خصوصی را به سمت حوزههایی هدایت کند که برای امنیت اقتصادی و رشد آینده ژاپن اهمیت دارند.
اما اگر انتخابها اشتباه باشند، منابع عظیم دولتی میتوانند سالها در پروژههایی قفل شوند که بازده اقتصادی کافی ندارند.
این تفاوت میان سرمایهگذاری دولتی و رشد اقتصادی ناشی از سرمایهگذاری است.
ژاپن همزمان با دو سیاست متضاد روبهرو شده است
مسئله زمانی پیچیدهتر میشود که سیاست مالی را کنار سیاست پولی بگذاریم.
دولت میخواهد هزینه کند. اما بانک مرکزی ژاپن با تورم و افزایش هزینههای وارداتی مواجه است و در حال فاصله گرفتن از سیاست پولی فوقالعاده انبساطی گذشته است.
رویترز در ۱۶ سپتامبر گزارش داد که BoJ برای افزایش نرخ بهره به ۱.۲۵٪ در نشست سپتامبر آماده میشود؛ افزایشی که میتواند نرخ سیاستی را به بالاترین سطح در بیش از سه دهه برساند.
یعنی درست در زمانی که دولت میخواهد تقاضا و سرمایهگذاری را تحریک کند، بانک مرکزی در حال بررسی این است که چگونه فشارهای تورمی را مهار کند.
این همان تضاد کلاسیک سیاست اقتصادی است:
دولت میخواهد گاز بدهد؛ بانک مرکزی ممکن است مجبور شود ترمز بگیرد.
داستان ین هم مهم است
تغییر نرخ بهره فقط روی اوراق اثر نمیگذارد. ین نیز در هفتههای اخیر بهشدت تحت تأثیر انتظارات مربوط به سیاست پولی قرار گرفته است.
رویترز گزارش داده که ین به بالاترین سطح هفت ماهه در برابر دلار رسیده و بازار حدود ۸۰٪ احتمال افزایش نرخ بهره BoJ در نشست جمعه را در قیمتها لحاظ کرده است.
افزایش نرخ بهره میتواند از ین حمایت کند؛ اما در مقابل، ین قویتر نیز میتواند بخشی از مزیت صادراتی ژاپن را کاهش دهد.
بنابراین تاکایچی باید میان چند هدف همزمان تعادل ایجاد کند:
رشد اقتصادی، تورم، نرخ بهره، ین و هزینه بدهی.
هیچکدام مستقل از دیگری نیستند.
چرا این موضوع برای بازارهای جهانی هم مهم است؟
ژاپن فقط یک داستان داخلی نیست.
سرمایهگذاران ژاپنی بخش بزرگی از سرمایه جهانی را در اختیار دارند و تغییر جذابیت اوراق داخلی میتواند بر جریان سرمایه به آمریکا، اروپا و سایر بازارها اثر بگذارد.
وقتی بازده اوراق ژاپن بالا میرود، نگهداری داراییهای داخلی برای سرمایهگذاران ژاپنی جذابتر میشود.
به همین دلیل، بازارهای جهانی به این سؤال توجه میکنند که آیا افزایش بازده JGB میتواند باعث بازگشت بخشی از سرمایه ژاپنی به داخل کشور شود یا نه.
رویترز نیز در تحلیل بازارهای جهانی، افزایش بازده JGB و احتمال تغییر تخصیص سرمایه صندوق بازنشستگی ژاپن GPIF را یکی از موضوعات مهم بازارهای جهانی معرفی کرده است.
اگر چنین بازگشتی بزرگ باشد، میتواند بر بازار اوراق خارجی و نرخهای بهره جهانی اثر بگذارد.
بزرگترین ریسک: رشد نیاید، اما بدهی بماند
در نهایت، موفقیت این برنامه به یک متغیر بستگی دارد:
بهرهوری.
اگر سرمایهگذاری در AI، نیمهرساناها، دفاع، فضا و زیرساخت باعث افزایش بهرهوری و رشد بالقوه اقتصاد ژاپن شود، افزایش هزینههای امروز میتواند قابلدفاعتر باشد.
اما اگر سرمایهگذاریها بازده کافی نداشته باشند، دولت با همان بدهی قبلی و هزینه بهره بالاتر باقی میماند.
این همان چیزی است که بازار اوراق از آن میترسد.
در این سناریو، افزایش بازده اوراق صرفاً یک واکنش موقتی بازار نیست؛ بلکه به علامتی از تغییر ساختاری در هزینه سرمایه ژاپن تبدیل میشود.
جمعبندی؛ ژاپن یک آزمایش بزرگ را شروع کرده است
تاکایچی میخواهد دولت ژاپن را از یک مدیر منفعل بودجه به یک موتور فعال سرمایهگذاری تبدیل کند.
این استراتژی میتواند در صنایع استراتژیک مانند AI و نیمهرساناها مزایایی ایجاد کند؛ بهخصوص در جهانی که رقابت صنعتی میان آمریکا و چین شدیدتر شده است.
اما بازار اوراق یک سؤال ساده دارد:
اگر رشد مورد انتظار محقق نشود، چه کسی هزینه این سرمایهگذاری را میدهد؟
بازده ۱۰ساله بالای ۳٪، هزینه خدمات بدهی ۳۶.۶ تریلیون ینی و احتمال افزایش نرخ بهره BoJ نشان میدهند که دوران پول بسیار ارزان ژاپن دیگر مانند گذشته نیست.
بنابراین داستان اصلی «خرج کردن ژاپن» نیست.
داستان این است که آیا ژاپن میتواند با خرج کردن بیشتر، آنقدر رشد ایجاد کند که هزینه این خرجها را جبران کند؟
بازار اوراق فعلاً منتظر پاسخ همین سؤال است.