
خلاصه:
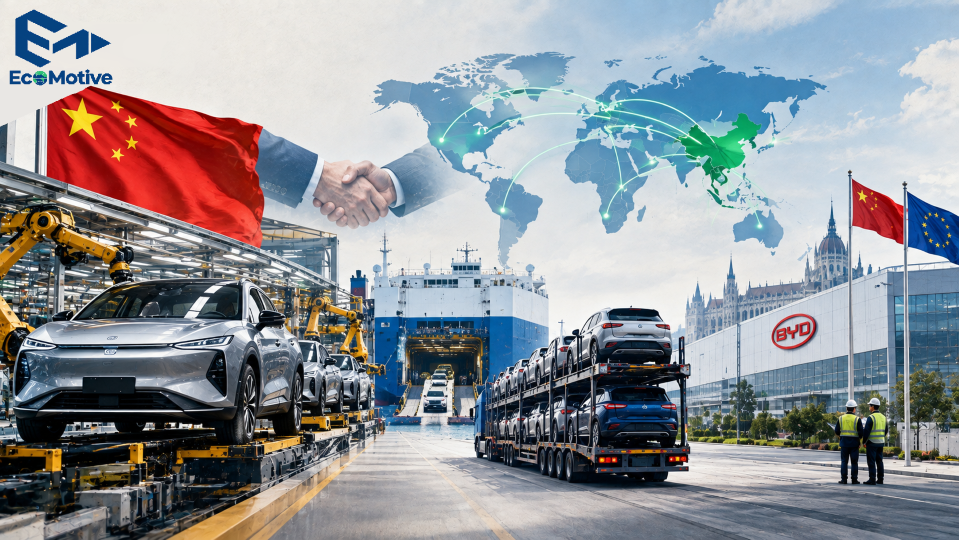
خودروسازان چینی در حال تغییر استراتژی خود هستند: بهجای اینکه فقط خودرو را از چین به بازارهای خارجی صادر کنند، کارخانهها و زنجیره تولید خود را نیز به خارج منتقل میکنند. اروپا یکی از مهمترین اهداف این حرکت است؛ روندی که میتواند رقابت میان خودروسازان چینی و برندهای قدیمی اروپا را وارد مرحله تازهای کند.
🔷 نبض ماجرا
♦️ خودروسازان چینی در سهماهه دوم ۲۰۲۶ به ۱۰.۷٪ از بازار خودرو در اروپای غربی رسیدند و برای نخستین بار با مجموع سهم برندهای ژاپنی برابر شدند.
♦️ چین در سال ۲۰۲۵ حدود ۸.۳۲ میلیون خودرو به بیش از ۲۰۰ بازار صادر کرد و شرکتهای چینی در پروژههای خودرویی بیش از ۸۰ کشور حضور سرمایهگذاری داشتهاند.
♦️ BYD در حال ساخت کارخانهای در مجارستان است و قصد دارد تولید کامیون در اروپا را نیز آغاز کند. این شرکت میگوید تولید محلی به آن کمک میکند به یک شرکت اروپاییتر تبدیل شود و از موانع تعرفهای واردات عبور کند.
♦️ کمیسیون اروپا نیز در «Industrial Accelerator Act» پیشنهادی، برای برخی صنایع استراتژیک از جمله خودرو، به سمت سیاستهایی با محوریت تولید اروپایی و الزامات محتوای محلی حرکت کرده است.
♦️ اما انتقال تولید الزاماً مزیت چین را از بین نمیبرد؛ بخش مهمی از مزیت این شرکتها از زنجیره تأمین، مقیاس تولید، یکپارچگی عمودی، نرمافزار و سرعت توسعه محصول ناشی میشود.
از صادرات خودرو تا صادرات کارخانه
بیش از یک قرن پیش، شرکتهای خودروسازی آمریکایی مسیر جهانیشدن صنعت خودرو را با ساخت کارخانه در خارج از کشور تغییر دادند. امروز همان اتفاق، با یک بازیگر جدید در حال تکرار است.
بازیگری به نام چین.
چین دیگر فقط نمیخواهد خودروهایش را در کارخانههای داخلی تولید و به سایر کشورها بفروشد. شرکتهایی مانند BYD، Chery، Geely، SAIC و دیگر خودروسازان چینی در حال ایجاد یا بررسی ظرفیت تولید در بازارهای خارجی هستند.
دلیل ساده است:
اگر تعرفه، هزینه حملونقل و مقررات محلی مانع صادرات شوند، تولید در خود بازار مقصد میتواند بخشی از این موانع را حذف کند.
این استراتژی فقط درباره خودرو نیست. این همان الگویی است که در بسیاری از صنایع چینی دیده میشود:
ابتدا صادرات، سپس سرمایهگذاری خارجی و در نهایت تولید محلی.
چرا اروپا هدف اصلی است؟
اروپا یکی از بزرگترین بازارهای خودرو در جهان است و برای خودروسازان چینی اهمیت ویژهای دارد.
آمار Schmidt Automotive Research نشان میدهد سهم برندهای چینی از فروش خودروهای جدید در اروپای غربی در سهماهه دوم ۲۰۲۶ به ۱۰.۷٪ رسیده است؛ رقمی که برای نخستین بار با مجموع سهم برندهای ژاپنی برابری میکند.
این رشد در شرایطی اتفاق افتاده که اتحادیه اروپا از سال ۲۰۲۴ تعرفههای ضدیارانهای بر خودروهای برقی ساخت چین اعمال کرده است. کمیسیون اروپا نرخ این عوارض را بسته به شرکت بین ۷.۸٪ تا ۳۵.۳٪ تعیین کرده است.
بنابراین شرکتهای چینی با یک مسئله روبهرو هستند:
چطور میتوان در بازار اروپا رشد کرد، بدون اینکه تمام خودروها را از چین وارد کرد؟
یکی از پاسخها، تولید در اروپا است.
BYD فقط یک نمونه نیست
BYD یکی از واضحترین نمونههای این تغییر است. این شرکت در حال ساخت کارخانهای در Szeged مجارستان است و اعلام کرده تولید انبوه در این کارخانه از سال آینده آغاز خواهد شد.
اما استراتژی BYD به خودروهای سواری محدود نیست. این شرکت اعلام کرده قصد دارد نخستین کامیون سنگین خود را سال آینده وارد بازار اروپا کند و تولید محلی کامیون را نیز در اروپا آغاز کند. مدیران BYD این حرکت را بخشی از تلاش شرکت برای تبدیل شدن به یک «شرکت اروپایی» توصیف کردهاند.
این تغییر مهم است. زیرا خودروساز چینی دیگر صرفاً یک صادرکننده خارجی نیست. بهتدریج تبدیل به یک تولیدکننده داخل بازار اروپا میشود.
کارخانه جدید تنها گزینه نیست
برای ورود سریعتر به بازار، حتی لازم نیست یک کارخانه کاملاً جدید ساخته شود. در اروپا ظرفیت تولید بلااستفاده قابلتوجهی وجود دارد.
طبق برآوردی که در مقاله اصلی از AlixPartners نقل شده، کارخانههای اروپایی حدود ۲.۵ میلیون دستگاه ظرفیت مازاد سالانه دارند.
این مسئله فرصت بزرگی برای خودروسازان چینی ایجاد میکند. بهجای صرف سه سال یا بیشتر برای ساخت کارخانه جدید، یک شرکت میتواند بخشی از ظرفیت یک کارخانه موجود را اجاره یا خریداری کند و سریعتر تولید را آغاز کند.
نمونههایی از چنین همکاریهایی نیز در حال شکلگیری است؛ از جمله توافق Chery برای استفاده از بخشی از کارخانه Nissan در Sunderland بریتانیا و توافق Geely برای تولید خودروهای برقی در کارخانه Ford در والنسیا. این روند میتواند راهی سریع برای ورود خودروسازان چینی به زنجیره تولید اروپا باشد.
چرا تعرفهها ممکن است نتیجه معکوس بدهند؟
تعرفه معمولاً برای یک هدف مشخص وضع میشود:
گرانتر کردن کالای وارداتی و حمایت از تولیدکننده داخلی.
اما وقتی تولیدکننده خارجی میتواند کارخانه خود را به داخل بازار منتقل کند، بخشی از اثر تعرفه کاهش مییابد. این همان چیزی است که اکنون در صنعت خودرو مشاهده میشود.
اروپا میتواند ورود خودروهای ساختهشده در چین را گرانتر کند.
اما اگر BYD یا یک شرکت چینی دیگر همان خودرو را در مجارستان یا کشور اروپایی دیگری تولید کند، ساختار هزینه متفاوت خواهد شد.
به همین دلیل سیاست تجاری بهتنهایی ممکن است کافی نباشد. اروپا حالا در کنار تعرفهها به سمت سیاستهای صنعتی نیز حرکت کرده است.
کمیسیون اروپا در مارس ۲۰۲۶ پیشنهاد Industrial Accelerator Act را ارائه کرد که برای برخی صنایع استراتژیک، از جمله خودرو، به استفاده از الزامات «Made in EU» و شرایط مربوط به محتوای محلی در برخی حمایتهای عمومی و خریدهای دولتی توجه دارد.
یعنی رقابت از تعرفه به محل تولید منتقل میشود.
اما مزیت چینیها فقط دستمزد نیست
این شاید مهمترین بخش داستان باشد. اگر مزیت خودروسازان چینی فقط نیروی کار ارزان بود، انتقال کارخانه به اروپا میتوانست بخش بزرگی از مزیت آنها را از بین ببرد.
اما مزیت چین گستردهتر است. خودروسازان چینی از یک اکوسیستم صنعتی بسیار بزرگ برخوردارند؛ از باتری و قطعات گرفته تا نرمافزار، الکترونیک و مواد اولیه.
این یکپارچگی به شرکتها اجازه میدهد خودرو را با سرعت بالا توسعه دهند و هزینهها را کنترل کنند.
مقاله اصلی با استناد به تحلیل Oliver Wyman و AlixPartners اشاره میکند که خودروهای چینی معمولاً قطعات کمتری نسبت به بسیاری از خودروهای اروپایی دارند و معماری الکترونیکی متمرکزتری استفاده میکنند.
نتیجه این ساختار:
خودروی سادهتر، توسعه سریعتر و هزینه پایینتر.
«China Speed»؛ مزیتی که میتواند صادر شود
یکی از اصطلاحاتی که صنعت خودرو برای این ویژگی به کار میبرد، China speed است.
خودروسازان چینی میتوانند مدلهای جدید را بسیار سریعتر از بسیاری از رقبای سنتی توسعه دهند.
طبق برآوردهای نقلشده در مقاله اصلی، توسعه یک خودروی جدید برای شرکتهای چینی حدود دو سال طول میکشد؛ در حالی که برای بسیاری از رقبای خارجی این زمان حداقل دو برابر است.
این سرعت فقط نتیجه کارگران بیشتر نیست. به ساختار تصمیمگیری، زنجیره تأمین، نرمافزار و ارتباط نزدیک میان طراحی و تولید مربوط میشود.
و نکته مهمتر این است که:
برای انتقال این مزیت، لازم نیست کل زنجیره تحقیق و توسعه نیز به اروپا منتقل شود.
بخش زیادی از تحقیق و توسعه میتواند همچنان در چین باقی بماند و روشهای تولیدی که در چین بهینه شدهاند، در کارخانههای خارجی تکرار شوند.
تولید محلی چه هزینهای برای چینیها دارد؟
البته انتقال کارخانه به اروپا بدون هزینه نیست. شرکتهای چینی باید شبکه فروش و خدمات پس از فروش ایجاد کنند.
هزینه نیروی کار و انرژی در اروپا نیز همچنان بالاتر از چین است، هرچند انتخاب کشورهای اروپای شرقی میتواند بخشی از این اختلاف را کاهش دهد.
از طرف دیگر، شرکتها باید با تأمینکنندگان محلی کار کنند و قوانین کار، محیطزیست و استانداردهای اروپایی را رعایت کنند.
همچنین ایجاد یک برند معتبر در بازار اروپا به زمان و سرمایه نیاز دارد.
بنابراین تولید محلی تمام هزینههای ناشی از تجارت بینالمللی را حذف نمیکند.
اما میتواند هزینه تعرفه، حملونقل و بخشی از ریسک سیاسی را کاهش دهد.
چین در حال جهانیکردن ظرفیت تولید است
سرعت این روند بالاست.
طبق برآورد AlixPartners که در مقاله اصلی نقل شده، ظرفیت تولید خارجی خودروسازان چینی میتواند از حدود ۱.۲ میلیون دستگاه در سال گذشته به ۳.۴ میلیون دستگاه در سال ۲۰۳۰ برسد. برخی برآوردهای دیگر حتی رقم بالاتری را مطرح میکنند.
همچنین Mobility Global انتظار دارد تولید برندهای چینی در اروپا از حدود ۹۰ هزار دستگاه در ۲۰۲۶ به حداکثر حدود یک میلیون دستگاه در ۲۰۳۰ برسد.
این اعداد پیشبینی هستند، نه ظرفیت قطعی تحققیافته؛ اما جهت حرکت را نشان میدهند.
همزمان، BYD در حال تبدیل صادرات خارجی به بخش مهمتری از کسبوکار خود است. این شرکت در نیمه نخست ۲۰۲۶ برای نخستین بار درآمد بیشتری از بازارهای بینالمللی نسبت به چین به دست آورد و در سهماهه دوم، ارسال خودرو به خارج ۷۱٪ افزایش یافت.
چرا خودروسازان اروپایی باید نگران باشند؟
رقابت فقط بر سر تعداد خودرو نیست. خودروسازان سنتی اروپا با ساختارهای بسیار بزرگ، کارخانههای متعدد، شبکه تأمین پیچیده و هزینههای ثابت بالا فعالیت میکنند.
در مقابل، بسیاری از شرکتهای چینی جوانتر و چابکترند و از ابتدا با تمرکز بر خودروهای برقی و نرمافزارمحور رشد کردهاند.
همزمان، ظرفیت مازاد کارخانههای اروپایی یک مشکل دوطرفه ایجاد میکند. از یک طرف، کارخانههای بلااستفاده هزینهای برای خودروسازان سنتی هستند. از طرف دیگر، همین ظرفیت میتواند به زیرساخت آماده برای رقبای چینی تبدیل شود.
به بیان ساده:
اروپا ممکن است کارخانهای داشته باشد که برای فولکسواگن، فورد یا دیگر برندهای قدیمی بیش از حد گران و کماستفاده است؛ اما برای یک خودروساز چینی میتواند سکوی ورود به بازار باشد.
یک تغییر بزرگتر در زنجیره تأمین جهانی
این داستان فقط درباره خودرو نیست.
الگوی جدید میتواند نمونهای از یک تغییر بزرگتر در اقتصاد جهانی باشد:
شرکتها دیگر صرفاً کالا صادر نمیکنند؛ ظرفیت تولید را هم جابهجا میکنند.
در دنیایی که تعرفهها، تحریمها، محدودیتهای سرمایهگذاری و سیاست صنعتی اهمیت بیشتری پیدا کردهاند، ساخت کارخانه در بازار مقصد میتواند راهی برای کاهش ریسک تجاری باشد.
به همین دلیل، سرمایهگذاری مستقیم خارجی دوباره اهمیت بیشتری پیدا کرده است.
شرکت چینی ممکن است همچنان تحقیق و توسعه را در چین نگه دارد، اما تولید را در مجارستان، برزیل، ترکیه یا سایر بازارهای هدف انجام دهد.
در این مدل، زنجیره ارزش جهانی از بین نمیرود؛ فقط شکل آن تغییر میکند.
جمعبندی؛ تعرفه شاید نتواند «China Speed» را متوقف کند
خودروسازان چینی در حال عبور از یک مرحله مهم هستند.
آنها ابتدا در بازار داخلی مقیاس ساختند، سپس صادرات را افزایش دادند و حالا در حال انتقال بخشی از ظرفیت تولید خود به خارج هستند.
اروپا نیز تلاش میکند با تعرفه، الزامات محتوای محلی و سیاست صنعتی از صنعت خودروی خود محافظت کند.
اما رقابت احتمالاً دیگر صرفاً بر سر قیمت واردات نخواهد بود.
رقابت بر سر این خواهد بود که چه کسی میتواند:
سریعتر طراحی کند، ارزانتر تولید کند، بهتر نرمافزار را توسعه دهد و سریعتر خود را با بازارهای مختلف تطبیق دهد.
و شاید مهمترین نکته همین باشد:
اگر مزیت اصلی چین در خود کارخانه نباشد، بلکه در کل اکوسیستم صنعتی پشت کارخانه باشد، انتقال کارخانه به اروپا لزوماً به معنای انتقال مزیت چین به اروپا نیست؛ بلکه میتواند به معنای جهانیشدن آن مزیت باشد.