
خلاصه
جنگ در خلیج فارس فقط جریان نفت را مختل نکرده؛ مسیر رساندن نفت به بازار را نیز بسیار طولانیتر، پرریسکتر و گرانتر کرده است. نرخ اجاره نفتکشهای غولپیکر VLCC در سپتامبر به حدود ۶۵۰ هزار دلار در روز رسیده؛ بیش از شش برابر سطح ژانویه. دلیل اصلی، کمبود مطلق نفتکش نیست، بلکه کاهش «ظرفیت مؤثر» ناوگان است: کشتیها زمان بیشتری در مسیر میمانند، برخی از عبور از هرمز خودداری میکنند و بخشی از محمولهها مجبور به انتقال کشتیبهکشتی یا طی مسیرهای طولانیتر شدهاند.
🔷 نبض ماجرا
🔹 درآمد روزانه VLCCها در بازار جهانی در سپتامبر به حدود ۶۵۰ هزار دلار رسیده؛ در حالی که این رقم در ژانویه حدود یکششم این سطح بود.
🔹 حدود ۱۵٪ ناوگان جهانی VLCC در اطراف عمان درگیر انتظار یا انتقال محموله است؛ بخشی از کشتیها حاضر نیستند مستقیماً از هرمز عبور کنند.
🔹 مسیرهای طولانیتر باعث شده حتی با وجود کاهش حجم نفت، تقاضا برای کشتی افزایش پیدا کند؛ چون هر کشتی مدت بیشتری درگیر یک سفر میشود.
🔹 افزایش نرخ فقط به VLCCها محدود نمانده و به کشتیهای Suezmax و سپس تانکرهای کوچکتر نیز سرایت کرده است.
🔹 برای مالکان نفتکشها، بحران یک رونق کمسابقه ایجاد کرده؛ اما برای زنجیره نفت، پالایشگاهها و مصرفکنندگان، هزینه حمل به یک فشار جدید تبدیل شده است.
وقتی نفت هست، اما رساندنش گران شده
بازار نفت معمولاً با یک سؤال ساده شروع میشود: چند بشکه نفت در دسترس است؟
اما بحران فعلی هرمز یک متغیر دیگر را به همان اندازه مهم کرده است:
چند کشتی و با چه سرعتی میتوانند این بشکهها را جابهجا کنند؟
VLCC یا Very Large Crude Carrier بزرگترین نفتکش متداول برای حمل نفت خام است و میتواند حدود ۲ میلیون بشکه نفت حمل کند. در شرایط عادی، ارزش اقتصادی چنین کشتیای به این بستگی دارد که بتواند در سریعترین زمان ممکن محمولهای را بارگیری، تخلیه و برای سفر بعدی آماده کند.
اما جنگ این چرخه را مختل کرده است.
بر اساس دادههای مورد اشاره در گزارش، نرخ روزانه VLCC در بازار نقدی به حدود ۶۵۰ هزار دلار رسیده؛ رقمی بیش از شش برابر ژانویه و تقریباً سه برابر ابتدای سپتامبر. برخی کشتیهایی که حاضر به عبور از تنگه هرمز هستند حتی نرخهایی بالاتر از یک میلیون دلار در روز دریافت میکنند.
نمودار چه میگوید؟
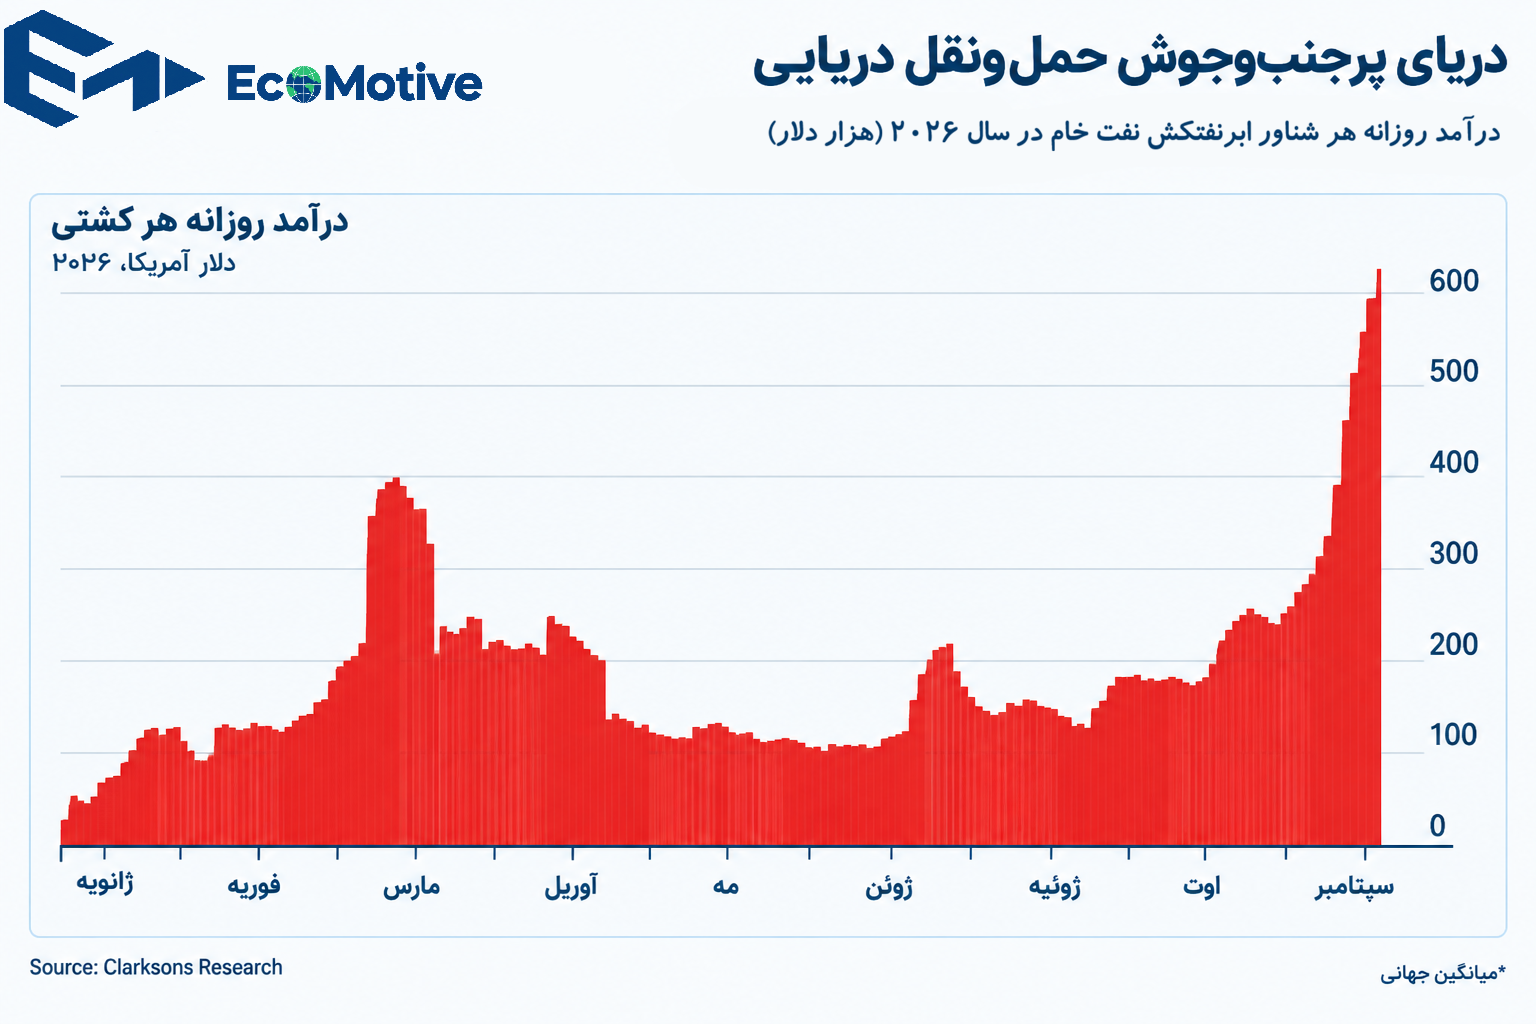
نمودار جهش درآمد روزانه (کشتی حامل نفت خام بسیار بزرگ) VLCCها را در سال ۲۰۲۶ نشان میدهد.
در سپتامبر، میانگین جهانی به محدوده حدود ۶۵۰ هزار دلار در روز رسیده است.
این نکته مهم است: عدد ۶۵۰ هزار دلار فقط یک معامله استثنایی یا نرخ چند کشتی خاص نیست؛ جهش میانگین جهانی نشان میدهد فشار به بازار حملونقل نفت در مقیاسی بسیار گستردهتر اتفاق افتاده است.
گلوگاه واقعی هرمز چیست؟
ممکن است تصور شود بسته یا ناامن شدن هرمز صرفاً به معنای عبور نکردن کشتیهاست. اما بازار حملونقل اثر پیچیدهتری دارد.
برای بخشی از نفتکشها، راهحل فعلی استفاده از یک سیستم کشتیبهکشتی در نزدیکی عمان است.
نفتکشهای متعلق به کشورهای خلیج فارس، در برخی موارد با اسکورت نیروی دریایی آمریکا از هرمز عبور میکنند و سپس محموله را به VLCCهایی منتقل میکنند که خارج از هرمز منتظر هستند. نتیجه، اضافه شدن یک مرحله کامل به زنجیره حمل است.
طبق گزارش، حدود ۱۵٪ ناوگان جهانی VLCC در اطراف عمان قرار گرفته و بسیاری از این کشتیها منتظر محموله یا انجام عملیات انتقال هستند؛ عملیاتی که ممکن است دو تا سه روز زمان ببرد.
روی کاغذ شاید چند روز تأخیر زیاد به نظر نرسد.
اما در بازاری که میلیونها بشکه نفت و هزاران سفر دریایی در جریان است، همین چند روز میتواند مقدار قابلتوجهی از ظرفیت مؤثر ناوگان را از بازار خارج کند.
عرضه کشتیها کم نشده؛ اما عرضه مؤثر کم شده است
این مهمترین نکته اقتصادی داستان است.
فرض کنید ۱۰۰ نفتکش در بازار وجود دارد. اگر هر کدام بتوانند در یک ماه چهار سفر انجام دهند، ظرفیت بازار معادل ۴۰۰ سفر خواهد بود.
حالا اگر به دلیل ریسک، انتقال کشتیبهکشتی، مسیرهای طولانیتر و انتظار در بنادر، هر کشتی فقط سه سفر انجام دهد، تعداد کشتیها همچنان ۱۰۰ فروند است؛ اما ظرفیت مؤثر بازار به ۳۰۰ سفر کاهش یافته است.
جنگ در واقع زمان را گران کرده است.
و بازار حملونقل این کاهش ظرفیت را از طریق نرخ اجاره قیمتگذاری میکند.
مشکل فقط هرمز نیست
در غرب خلیج فارس نیز شرایط پیچیده شده است.
تهدید علیه کشتیرانی در دریای سرخ باعث شده نفتکشهایی که از بندر ینبع عربستان در دریای سرخ بارگیری میکنند، بهجای حرکت مستقیم به سمت آسیا، مسیرهای پیچیدهتری را انتخاب کنند.
برخی VLCCها به دلیل ابعادشان نمیتوانند با محموله کامل از کانال سوئز عبور کنند. بنابراین نفت ابتدا تخلیه میشود، از طریق خطوط لوله در مصر جابهجا میشود و سپس در مدیترانه دوباره روی نفتکشهای بزرگ بارگیری میشود.
این یعنی یک محموله نفتی که در حالت عادی میتوانست یک سفر نسبتاً مستقیم داشته باشد، حالا ممکن است به چند مرحله حمل، تخلیه و بارگیری نیاز داشته باشد.
از سوی دیگر، حمله پهپادی به خط لوله East-West عربستان و توقف آن، فشار بیشتری بر مسیر هرمز وارد کرده است.
روی هم رفته، مشکل دیگر فقط «چند بشکه نفت تولید میشود؟» نیست؛ بلکه سؤال این است که «چند بشکه را میتوان با چه سرعت و هزینهای به خریدار رساند؟»
وقتی یک VLCC کم میآید، مشکل بزرگتر میشود
اثر این بحران به نفتکشهای غولپیکر محدود نمیماند.
اگر یک VLCC برای یک سفر، مثلاً از برزیل به چین، در دسترس نباشد، ممکن است برای جابهجایی همان حجم نفت به دو نفتکش Suezmax نیاز باشد؛ هر کدام با ظرفیتی حدود یک میلیون بشکه.
در نتیجه فشار از VLCC به Suezmax منتقل میشود و سپس به کشتیهای کوچکتر سرایت میکند.
این همان اثر زنجیرهای است که باعث شده بحران یک گلوگاه جغرافیایی به یک شوک گستردهتر در بازار حملونقل تبدیل شود.
برندگان فعلی چه کسانی هستند؟
برای مالکان نفتکشها، این شرایط یک رونق کمسابقه ایجاد کرده است.
Trafigura، یکی از بزرگترین معاملهگران خصوصی کالا در جهان، در سپتامبر از راهاندازی بازوی کشتیرانی خود، Volare Shipping، خبر داد. این شرکت در ابتدا ۱۴ سوپرتانکر، شامل شش VLCC موجود و هشت فروند در حال ساخت، در اختیار خواهد داشت و قصد دارد برای توسعه آن سرمایه جذب کند.
همزمان، سفارش نفتکشهای جدید نیز افزایش یافته است. رویترز گزارش داده که در سال ۲۰۲۶ بیش از ۲۱۷ فروند VLCC سفارش داده شده؛ بیش از دو برابر کل سفارشهای سال قبل و معادل بیش از ۲۰ میلیارد دلار سرمایهگذاری.
این واکنش نشان میدهد بازار فقط نرخهای فعلی را قیمتگذاری نمیکند؛ مالکان در حال شرطبندی روی این احتمالاند که اختلال در مسیرهای تجارت نفت میتواند برای مدتی طولانیتر از یک شوک کوتاهمدت باقی بماند.
اما ساخت کشتی جدید زمان میبرد. بنابراین حتی اگر سفارشهای امروز افزایش یابد، نمیتوان انتظار داشت ظرفیت جدید فوراً وارد بازار شود.
چرا این هزینه هنوز کاملاً به مصرفکننده منتقل نشده است؟
افزایش نرخ نفتکش طبیعتاً هزینه رساندن هر بشکه نفت به پالایشگاه را بالا میبرد.
اما این بار یک عامل دیگر وارد معادله شده است: حاشیه سود پالایشگاهها.
طبق گزارش، حاشیه سود پالایشگاهها به سطوح بسیار بالایی رسیده و همین موضوع به آنها اجازه داده هزینه حمل اضافی را تا حدی جذب کنند؛ هزینهای که در برخی مسیرها میتواند به بیش از ۲۵ دلار برای هر بشکه برسد.
به همین دلیل جهش نرخ نفتکش الزاماً به همان اندازه به قیمت نهایی سوخت منتقل نمیشود.
اما این وضعیت یک توازن شکننده ایجاد کرده است:
اگر حاشیه سود پالایشگاهها کاهش پیدا کند، بخشی از هزینه حمل که امروز در زنجیره جذب میشود، میتواند بیشتر به قیمت نفت و فرآوردههای نفتی منتقل شود.
نفتکشها برنده بحران، اقتصاد جهانی بازنده هزینه حمل
بازار فعلی یک تضاد جالب ساخته است.
برای مالکان نفتکشها، نرخهای چندصد هزار دلاری یک فرصت استثنایی است. برای معاملهگران، پالایشگاهها و شرکتهای انرژی، این نرخها یک هزینه سنگین هستند. و برای اقتصاد جهانی، هزینه حمل بالاتر یعنی اصطکاک بیشتر در یکی از مهمترین زنجیرههای تأمین جهان.
بحران هرمز بنابراین فقط یک داستان درباره نفت نیست.
این بحران نشان میدهد در بازارهای جهانی، مسیر انتقال یک کالا میتواند به اندازه خود کالا ارزش اقتصادی داشته باشد.
ممکن است نفت در چاه تولید شود، مشتری برای آن وجود داشته باشد و پالایشگاه هم آماده خرید باشد؛ اما اگر کشتی برای رساندن آن وجود نداشته باشد، یا مسیر حمل دو برابر طول بکشد، همان بشکه نفت ناگهان ارزش متفاوتی پیدا میکند.
و شاید مهمترین پیام بازار نفتکشها همین باشد:
در یک بحران ژئوپلیتیک، گاهی کمیابترین کالا نفت نیست؛ «ظرفیت رساندن نفت به مقصد» است.