
بازار طلا در سال ۲۰۲۵ یکی از دورههای چشمگیر رشد خود را تجربه کرد؛ افزایشی نزدیک به ۶۵ درصد که توجه سرمایهگذاران را به نقش این فلز در شرایط بیثبات اقتصادی و مالی جلب کرد. بااینحال، از نگاه رابین جی. بروکس، افتوخیزهای سال ۲۰۲۶ را نباید صرفاً نشانه پایان روند صعودی دانست. بخش مهمی از تغییرات امسال، بازگشت قیمت از جهش ماههای ژانویه و فوریه بوده است؛ بنابراین، عملکرد طلا از ابتدای سال الزاماً به معنای شکلگیری یک روند نزولی پایدار نیست.
با وجود این، زمینههای لازم برای آغاز موج صعودی تازه هنوز بهطور کامل فراهم نشدهاند. مهمترین تفاوت میان شرایط کنونی و سال گذشته، وضعیت سیاست پولی آمریکاست. طلا میتواند از نگرانیهای مالی، افزایش بدهی دولتها و کاهش اعتماد به قدرت خرید پول منتفع شود؛ اما برای شکلگیری یک حرکت صعودی قدرتمند، انتظارات بازار از نرخ بهره نیز باید به نفع آن تغییر کند.
چرا سال ۲۰۲۵ برای طلا نقطه عطف بود؟
در تحلیل بروکس، چهار رویداد نقش مهمی در تغییر مسیر قیمت طلا داشتهاند: اعلام تعرفههای متقابل آمریکا در دوم آوریل ۲۰۲۵، سخنرانی متمایل به کاهش نرخ بهره جروم پاول در گردهمایی جکسون هول در ۲۲ اوت همان سال، آغاز جنگ با ایران در اواخر فوریه ۲۰۲۶ و کنفرانس خبری متمایل به سیاست پولی انبساطی کوین وارش پس از نشست فدرال رزرو در ۲۹ ژوئیه ۲۰۲۶.
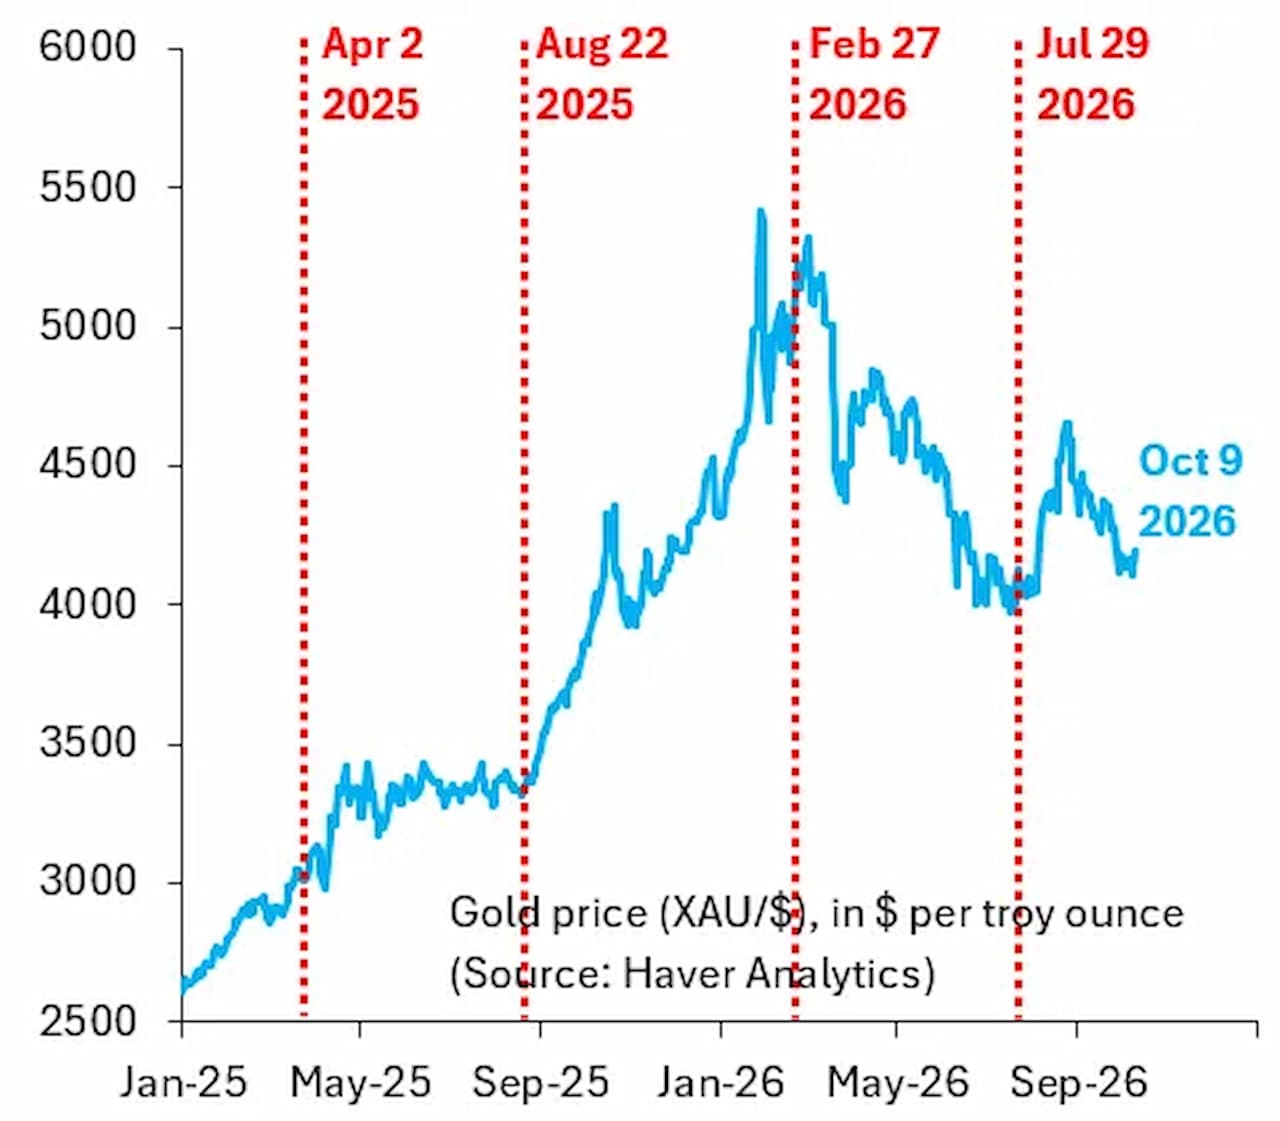
از میان این رویدادها، بروکس سخنرانی پاول در جکسون هول را مهمترین عامل میداند. دلیل این اهمیت، صرفاً کاهش نرخ بهره نبود؛ بلکه پیام سیاستگذار پولی درباره آمادگی برای کاهش نرخها در شرایطی بود که تورم همچنان بالاتر از هدف قرار داشت. چنین رویکردی میتواند نگرانی درباره کاهش ارزش واقعی پول را تشدید کند و جذابیت داراییهایی مانند طلا را افزایش دهد.
این سازوکار با مفهومی شناختهشده در بازارهای مالی ارتباط دارد: معامله بر مبنای کاهش ارزش پول. در این رویکرد، سرمایهگذاران نگراناند که دولتها برای مدیریت بدهیهای سنگین خود به سیاستهایی متوسل شوند که در بلندمدت قدرت خرید پول را کاهش میدهد. طلا در چنین شرایطی ممکن است بهعنوان ابزاری برای حفظ ارزش داراییها مورد توجه قرار گیرد؛ هرچند این نقش به معنای مصونیت آن از نوسان یا زیان نیست.
فدرال رزرو؛ مهمترین متغیر تعیینکننده قیمت طلا
در شرایط کنونی، نگاه بازار به سیاست پولی آمریکا با تردید همراه است. بر اساس تحلیل بروکس، معاملهگران همچنان احتمال افزایش نرخ بهره را در افق پیشرو و حتی تا پایان سال ۲۰۲۷ در قیمتگذاریهای خود لحاظ میکنند؛ هرچند پس از اظهارنظرهای متمایل به سیاست پولی ملایمتر از سوی برخی مقامهای فدرال رزرو، انتظارات برای افزایش نرخ بهره در نشست پایان اکتبر تعدیل شده است.
افزایش نرخ بهره معمولاً هزینه فرصت نگهداری طلا را بالا میبرد؛ زیرا طلا برخلاف اوراق بدهی و سپردههای بهرهدار، درآمد دورهای ایجاد نمیکند. در مقابل، کاهش نرخهای مورد انتظار میتواند جذابیت نسبی این فلز را تقویت کند، بهویژه اگر همزمان نگرانیهای تورمی و مالی ادامه داشته باشند.
بروکس معتقد است افزایش نرخ بهرهای که بازارها برای ماههای آینده و سال ۲۰۲۷ پیشبینی میکنند، با شرایط بنیادی تورم سازگار نیست و احتمال تحقق کامل آن پایین است. بااینحال، تا زمانی که فدرال رزرو پیام روشنی درباره تغییر مسیر سیاست پولی ارسال نکند و انتظارات افزایش نرخ بهره از بازار کنار نروند، شکلگیری یک جهش قدرتمند در قیمت طلا دشوار خواهد بود.
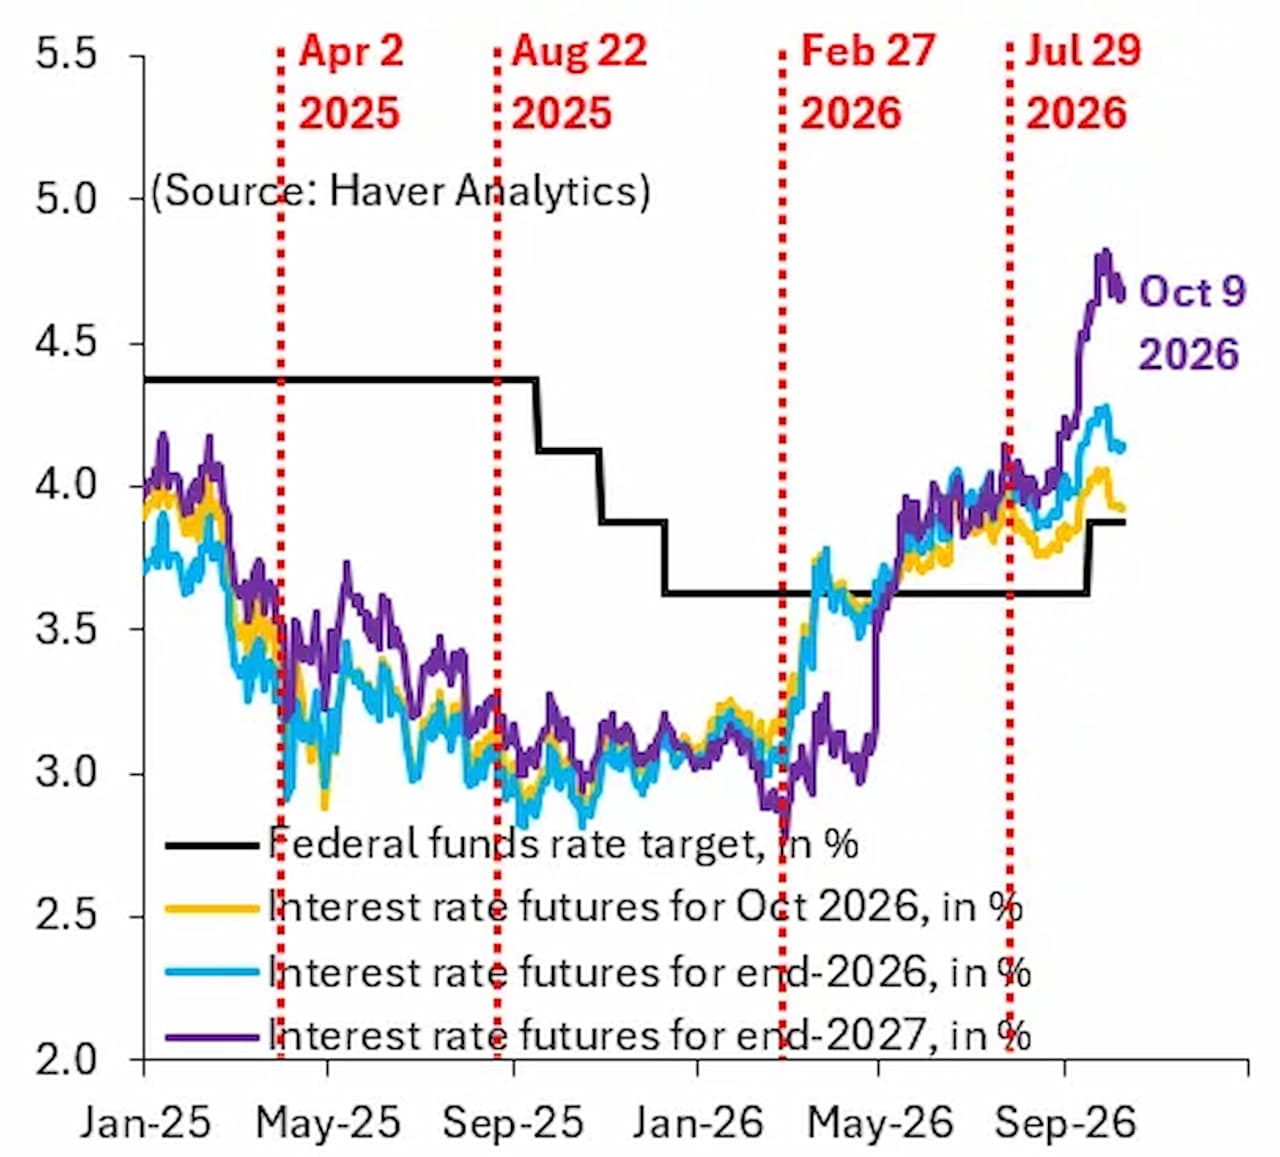
نکته کلیدی آن است که بازارها فقط به تصمیم نهایی بانک مرکزی واکنش نشان نمیدهند؛ انتظارات درباره تصمیمهای آینده نیز میتواند قیمت داراییها را پیش از اجرای سیاست تغییر دهد. ازاینرو، حتی بدون کاهش فوری نرخ بهره، یک چرخش آشکار در لحن مقامهای پولی آمریکا ممکن است بر طلا، نقره و سایر فلزات گرانبها اثر بگذارد.
بدهی دولتها و بازده اوراق؛ محرک احتمالی موج بعدی
عامل مهم دیگر، وضعیت بازار بدهی دولتهاست. افزایش هزینه تأمین مالی و نگرانی درباره پایداری بدهی عمومی میتواند این تصور را تقویت کند که دولتها در نهایت به سیاستهایی روی میآورند که از ارزش واقعی بدهیها میکاهد. چنین نگرانیهایی به آمریکا محدود نیست و در اقتصادهای اروپایی نیز مورد توجه سرمایهگذاران قرار گرفته است.
بروکس به اقدامهای خزانهداری آمریکا برای بازخرید اوراق بدهی در ۱۹ اوت اشاره میکند؛ رویدادی که به گفته او با افت محسوس ارزش دلار و رشد فلزات گرانبها همراه شد. از دید این تحلیلگر، هر نشانهای از تلاش دولت برای پایین آوردن مصنوعی بازده اوراق بلندمدت میتواند به محرکی برای بازار طلا تبدیل شود.
بااینحال، کاهش بازده اوراق بهتنهایی تضمینکننده رشد طلا نیست. واکنش بازار به این اقدامها به عوامل دیگری نیز بستگی دارد؛ از جمله انتظارات تورمی، مسیر نرخ بهره واقعی، ارزش دلار و میزان اعتماد سرمایهگذاران به سیاستگذاری اقتصادی.
نفت و تنشهای خاورمیانه؛ مانعی در مسیر طلا؟
عامل سوم، قیمت نفت و وضعیت امنیتی خاورمیانه است. در هفتههای اخیر، افزایش حملات به نفتکشها و تشدید فشار بر ایران، به تداوم قیمت بالای نفت برنت کمک کرده است. بروکس معتقد است با وجود نزدیکشدن تردد نفتکشها در تنگه هرمز به سطح پیش از جنگ، ادامه تنشها همچنان میتواند بازار انرژی را بیثبات نگه دارد.
افزایش قیمت نفت دو اثر بالقوه بر بازار طلا دارد. از یک سو، بالا رفتن هزینه انرژی میتواند نگرانیهای تورمی را تشدید کند و تقاضا برای داراییهای امن را افزایش دهد. از سوی دیگر، اگر بازارها انتظار داشته باشند تورم ناشی از انرژی بانک مرکزی آمریکا را به افزایش نرخ بهره وادار کند، هزینه فرصت نگهداری طلا بالا میرود و فشار نزولی بر قیمت آن شکل میگیرد.
به همین دلیل، رابطه نفت و طلا همیشه مستقیم و یکسان نیست. نتیجه نهایی به این بستگی دارد که بازار، افزایش قیمت انرژی را بیشتر تهدیدی برای رشد اقتصادی و ثبات مالی بداند یا عاملی برای تداوم سیاست پولی انقباضی. بروکس انتظار دارد قیمت نفت در ماه آینده کاهش یابد، اما تأکید میکند که موضع سخت دو طرف درگیری، پیشبینی مسیر بازار انرژی را با عدمقطعیت همراه کرده است.