
خلاصه:
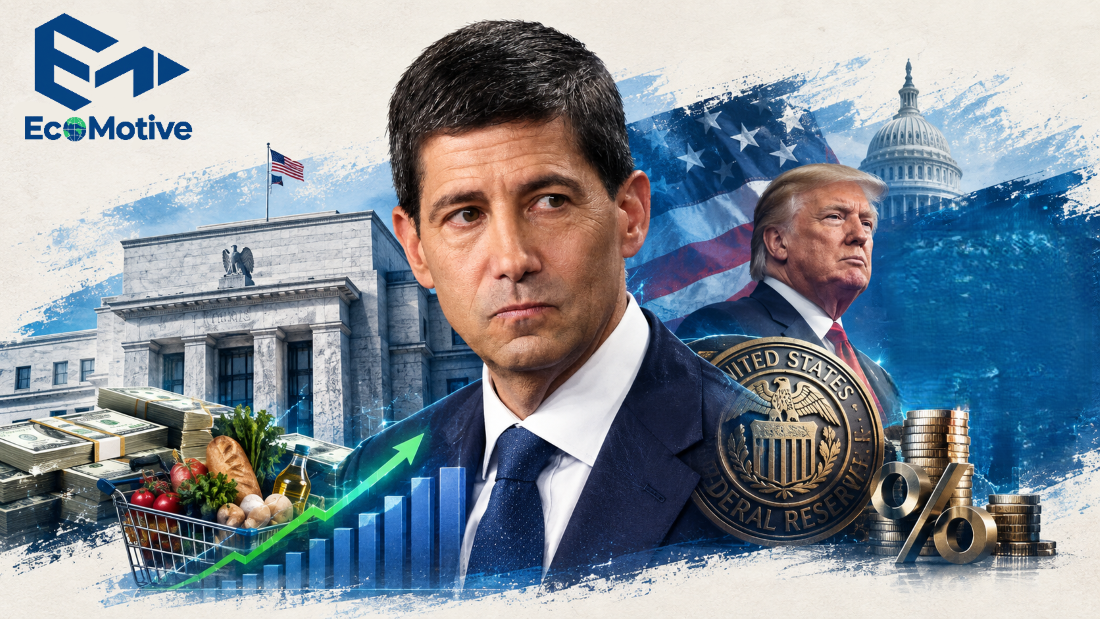
کوین وارش در نخستین آزمون بزرگ خود بهعنوان رئیس فدرال رزرو با تصمیمی دشوار روبهرو شده است. تورم آمریکا همچنان بالاتر از هدف ۲ درصدی قرار دارد، بازار کار مقاوم مانده و در عین حال فشار سیاسی برای کاهش نرخ بهره افزایش یافته است. پس از انتشار دادههای تورمی اوت، بازار احتمال افزایش ۲۵ واحد پایهای نرخ بهره در نشست ۱۵ و ۱۶ سپتامبر را حدود ۸۵ درصد قیمتگذاری کرده است.
🔷 نبض ماجرا
♦️ CPI آمریکا در اوت ۰.۴٪ ماهانه افزایش یافت و تورم سالانه به ۳.۴٪ رسید.
♦️ Core CPI که غذا و انرژی را کنار میگذارد، ۰.۳٪ بالا رفت و تورم هسته سالانه به ۲.۴٪ رسید.
♦️ بازار پس از انتشار این گزارش، احتمال افزایش ۲۵ واحد پایهای نرخ بهره در نشست سپتامبر را به حدود ۸۵٪ رساند.
♦️ نرخ بیکاری در ۴.۱٪ باقی مانده و دادههای اخیر بازار کار تصویری از یک اقتصاد در حال فروپاشی ارائه نمیکنند.
♦️ بنابراین نشست این هفته فقط درباره تورم نیست؛ اعتبار و استقلال فدرال رزرو نیز در معرض آزمون قرار دارد.
چرا حالا افزایش نرخ بهره دوباره مطرح شده است؟
چند هفته پیش، تصور افزایش نرخ بهره در سپتامبر چندان قطعی نبود. حتی نظرسنجی رویترز در ۹ سپتامبر نشان میداد اکثریت اقتصاددانان انتظار دارند فدرال رزرو نرخها را ثابت نگه دارد؛ با این حال تعداد پیشبینیکنندگان افزایش نرخ در حال بیشتر شدن بود.
اما از آن زمان یک داده مهم منتشر شد: تورم اوت.
CPI در ماه اوت ۰.۴٪ افزایش یافت و نرخ تورم سالانه به ۳.۴٪ رسید. Core CPI نیز ۰.۳٪ رشد کرد و در مقیاس سالانه به ۲.۴٪ رسید. این ارقام بهتنهایی به معنای بازگشت یک موج تورمی بزرگ نیستند، اما برای بانکی که هدفش ۲٪ است، همچنان بالاتر از سطح مطلوب قرار دارند.
به همین دلیل بازار بهسرعت احتمال افزایش نرخ بهره را بالا برد.
اقتصاد آمریکا هنوز به کاهش نرخ بهره «نیاز فوری» ندارد
استدلال افزایش نرخ فقط به تورم محدود نمیشود.
بازار کار آمریکا همچنان نسبتاً مقاوم است. نرخ بیکاری ۴.۱٪ باقی مانده و گزارش اشتغال اوت نیز قویتر از انتظار ظاهر شد. در چنین شرایطی، استدلال برای کاهش نرخ بهره به منظور جلوگیری از رکود چندان ساده نیست.
از طرف دیگر، بازارهای مالی نیز تصویری از یک اقتصاد کاملاً منجمد ارائه نمیکنند. سهام آمریکا در سال ۲۰۲۶ عملکرد قدرتمندی داشته و شرایط اعتباری همچنان امکان تأمین مالی را فراهم کرده است.
بنابراین فدرال رزرو با یک دوگانه کلاسیک روبهرو است:
تورم هنوز بالاست، اما اقتصاد هنوز آنقدر ضعیف نشده که کاهش نرخ بهره انتخابی بدیهی باشد.
یک شوک نفتی هم در پسزمینه وجود دارد
بخش مهمی از داستان تورم ۲۰۲۶ را نمیتوان بدون توجه به انرژی فهمید.
افزایش قیمت نفت در پی تنشهای خاورمیانه، هزینه سوخت را بالا برده و در گزارش CPI اوت نیز افزایش قیمت بنزین یکی از عوامل رشد ماهانه تورم بود. قیمت نفت بالای ۱۰۰ دلار نیز نگرانی درباره ماندگاری فشارهای قیمتی را بیشتر کرده است.
این موضوع تصمیم فدرال رزرو را پیچیدهتر میکند.
اگر افزایش قیمت انرژی موقتی باشد، بالا بردن نرخ بهره برای مقابله با آن ممکن است هزینه غیرضروری به اقتصاد تحمیل کند. اما اگر شوک انرژی از طریق انتظارات تورمی، دستمزدها و قیمت سایر کالاها گسترش پیدا کند، بانک مرکزی نمیتواند به سادگی آن را نادیده بگیرد.
اما مسئله بزرگتر: استقلال فدرال رزرو
اینجاست که داستان از یک تصمیم اقتصادی به یک مسئله سیاسی تبدیل میشود.
دونالد ترامپ بارها خواستار کاهش نرخ بهره شده است. همزمان، کوین وارش تلاش کرده موضعی جدیتر درباره بازگشت تورم به هدف ۲ درصد نشان دهد. سخنرانی او در جکسونهول نیز از سوی بازار بهعنوان سیگنالی نسبتاً انقباضی تفسیر شد.
حالا اگر فدرال رزرو در شرایطی که تورم ۳.۴ درصد است و بازار کار هنوز مقاوم مانده، برخلاف سیگنالهای قبلی به سمت سیاست آسانتر حرکت کند، بازار ممکن است سؤال دیگری بپرسد:
آیا تصمیم واقعاً اقتصادی بود یا سیاسی؟
این سؤال برای یک بانک مرکزی بسیار مهم است؛ زیرا ارزش سیاست پولی فقط به نرخ بهره امروز وابسته نیست. اعتبار بانک مرکزی نیز یک دارایی اقتصادی است.
چرا اعتبار فدرال رزرو اهمیت دارد؟
بانک مرکزی برای کنترل تورم فقط به ابزارهای مستقیم متکی نیست. انتظارات مردم و شرکتها نیز اهمیت دارند.
اگر خانوارها و بنگاهها باور کنند که بانک مرکزی حاضر است برای رسیدن به هدف تورمی خود هزینه اقتصادی ایجاد کند، احتمال اینکه افزایش قیمتها به انتظارات بلندمدت تبدیل شود کمتر میشود.
اما اگر تصور شود که فشار سیاسی میتواند مسیر سیاست پولی را تغییر دهد، اعتبار این وعده آسیب میبیند.
به همین دلیل، یک افزایش ۲۵ واحد پایهای میتواند فراتر از اثر مستقیمش بر هزینه وامگیری، پیام سیاستی نیز داشته باشد.
بازار هم در حال آماده شدن است
پس از گزارش تورم اوت، بازارها احتمال افزایش نرخ بهره در نشست سپتامبر را به حدود ۸۵٪ رساندند. همزمان، بازده اوراق خزانه ۱۰ساله برای مدتی به نزدیکی ۵٪ رسید و سرمایهگذاران درباره اثر نرخهای بالاتر بر سهام، بهویژه بخشهای حساس به نرخ بهره، محتاطتر شدند.
البته افزایش نرخ بهره لزوماً به معنای سقوط بورس نیست.
اگر فدرال رزرو نرخها را بالا ببرد اما بازار این اقدام را نشانهای از کنترل موفق تورم بداند، واکنش بازار میتواند متفاوت باشد. مشکل زمانی جدیتر میشود که افزایش نرخها نشانه آغاز یک چرخه طولانیتر از سیاست انقباضی تلقی شود.
در آن صورت، ارزشگذاری سهام، هزینه تأمین مالی شرکتها و جذابیت نسبی اوراق قرضه همگی تحت فشار قرار میگیرند.
وارش چه چیزی را باید ثابت کند؟
جلسه ۱۵ و ۱۶ سپتامبر نخستین آزمون بزرگ وارش در چنین شرایطی است. تقویم رسمی فدرال رزرو نشان میدهد نشست دو روزه این هفته از ۱۵ سپتامبر آغاز میشود و تصمیم و کنفرانس خبری در روز ۱۶ سپتامبر برگزار خواهد شد.
اما سؤال اصلی فقط این نیست که نرخ بهره ۲۵ واحد پایه بالا میرود یا نه.
وارش باید نشان دهد که سیاست پولی بر اساس تورم، اشتغال و شرایط مالی تعیین میشود؛ نه بر اساس فشار سیاسی.
این موضوع اهمیت ویژهای دارد، چون حتی پیش از انتشار CPI، تحلیلگران درباره استقلال و اعتبار مسیر جدید فدرال رزرو بحث میکردند. سخنان هاوکیش وارش در جکسونهول نیز انتظارات برای افزایش نرخ بهره را تقویت کرده بود.
اگر فدرال رزرو نرخ بهره را بالا ببرد چه میشود؟
یک افزایش ۲۵ واحد پایهای احتمالاً بهتنهایی بازار را متحول نمیکند؛ بخش بزرگی از آن اکنون در قیمتها منعکس شده است.
اهمیت اصلی در پیام همراه تصمیم خواهد بود.
اگر وارش نشان دهد که افزایش سپتامبر یک اقدام محدود برای مهار تورم است، بازار ممکن است آن را متفاوت از آغاز یک چرخه افزایش نرخ جدید تفسیر کند.
اما اگر پیام این باشد که تورم همچنان بیش از حد بالاست و افزایشهای بیشتری در راه است، فشار بیشتری بر اوراق بلندمدت، سهام حساس به نرخ بهره و هزینه تأمین مالی وارد خواهد شد.
از سوی دیگر، اگر فدرال رزرو برخلاف انتظارات نرخها را ثابت نگه دارد، بازار احتمالاً دنبال یک توضیح روشن خواهد بود: چرا بانک مرکزی حاضر است با تورم ۳.۴ درصدی صبر کند؟
جمعبندی؛ این نشست فقط درباره نرخ بهره نیست
فدرال رزرو این هفته میان چند نیروی متضاد قرار گرفته است: تورمی بالاتر از هدف، بازار کاری که هنوز کاملاً ضعیف نشده، قیمت بالای انرژی و فشار سیاسی برای کاهش نرخ بهره.
به همین دلیل، تصمیم سپتامبر میتواند یکی از مهمترین تصمیمهای پولی سال باشد.
برای بازار، عدد ۲۵ واحد پایه مهم است؛ اما برای اقتصاد آمریکا، پیام پشت آن شاید مهمتر باشد.
اگر وارش نرخ بهره را افزایش دهد، نشان میدهد که حاضر است برای مهار تورم هزینه سیاسی تصمیم خود را بپردازد. اگر نرخها را ثابت نگه دارد، باید بازار را قانع کند که تورم واقعاً در مسیر بازگشت به ۲ درصد قرار دارد.
در نهایت، آزمون واقعی وارش فقط این نیست که چه تصمیمی میگیرد؛ بلکه این است که آیا بازار باور میکند این تصمیم را خودش گرفته است.