
خلاصه
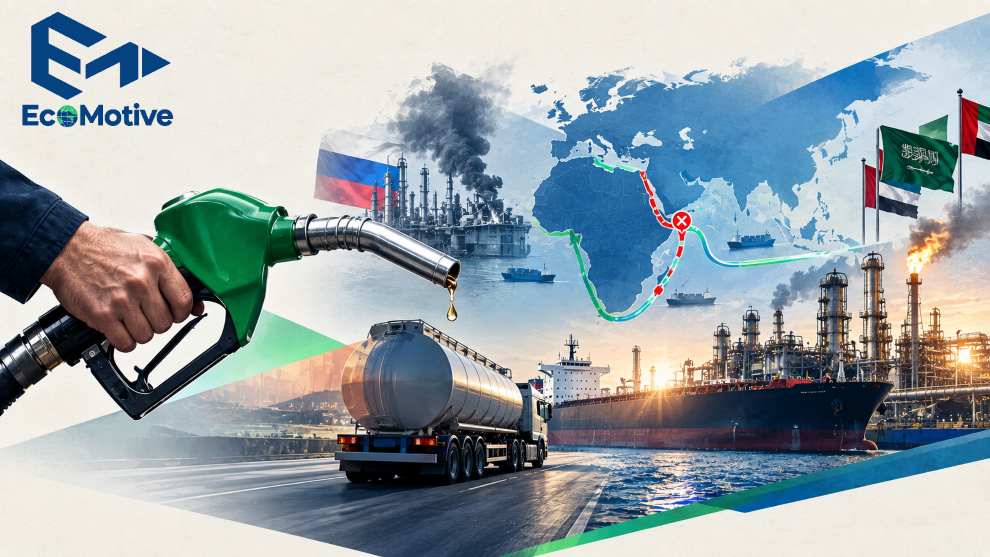
بازار جهانی انرژی با یک مشکل متفاوت از شوکهای معمول نفتی روبهرو شده است: مسئله فقط کمبود نفت خام نیست، بلکه کمبود فرآوردههای پالایشی، بهویژه دیزل است. جنگ در خاورمیانه، حملات اوکراین به پالایشگاههای روسیه و اختلال در مسیرهای کشتیرانی، همزمان بخش بزرگی از ظرفیت تولید و صادرات دیزل جهان را تحت فشار قرار دادهاند.
آژانس بینالمللی انرژی میگوید صادرات دیزل و گازوئیل از خلیج فارس و روسیه در اوت ۲۰۲۶، در مجموع حدود ۱.۶ میلیون بشکه در روز پایینتر از فوریه بوده است. در همین حال، قیمت دیزل در آمریکا در ۱۴ سپتامبر به میانگین ۶.۲۹ دلار در هر گالن رسید.
اهمیت این اتفاق فقط در قیمت سوخت نیست. دیزل سوخت اصلی بخش بزرگی از حملونقل جادهای، کشاورزی و فعالیتهای صنعتی است؛ بنابراین افزایش قیمت آن میتواند از مسیر هزینه حملونقل و تولید، فشار تورمی را به اقتصاد جهانی منتقل کند.
🔷 نبض ماجرا
♦️دیزل به یکی از کمیابترین فرآوردههای بازار انرژی تبدیل شده است.
♦️اختلال در صادرات خلیج فارس و پالایشگاههای روسیه، عرضه جهانی را همزمان تحت فشار قرار داده است.
♦️تنگه هرمز و بابالمندب فقط مسیر نفت خام نیستند؛ اختلال آنها تجارت فرآوردههای پالایششده را نیز مختل میکند.
♦️ظرفیت پالایش در بسیاری از مناطق دیگر جهان هم آنقدر آزاد نیست که بهسرعت این کمبود را جبران کند.
♦️نتیجه، افزایش شدید حاشیه سود پالایشگاهها و فاصله قیمت دیزل با نفت خام است؛ نشانهای از اینکه مشکل اصلی اکنون در تبدیل نفت به سوخت و رساندن آن به بازار است.
مشکل نفت خام نیست؛ مشکل سوخت است
در بحرانهای نفتی معمولاً اولین تصویر ذهنی این است که نفت خام کم شده و قیمت بشکه بالا رفته است. اما اتفاقی که در بازار دیزل در حال رخ دادن است، کمی متفاوت است.
یک پالایشگاه باید نفت خام را به محصولاتی مانند دیزل، بنزین و سوخت جت تبدیل کند. سپس این فرآوردهها باید از طریق خطوط لوله، پایانهها و کشتیها به بازار مصرف برسند.
اگر هر کدام از این حلقهها مختل شود، عرضه سوخت میتواند بسیار سریعتر از عرضه نفت خام آسیب ببیند.
اکنون چند حلقه از این زنجیره همزمان تحت فشار هستند.
آژانس بینالمللی انرژی در گزارش سپتامبر خود میگوید صادرات فرآوردههای نفتی خلیج فارس همچنان حدود ۶۰ درصد، معادل ۳.۷ میلیون بشکه در روز، پایینتر از فوریه است. در مورد دیزل و گازوئیل نیز صادرات خالص کشورهای خلیج فارس در اوت فقط حدود ۳۹۰ هزار بشکه در روز بود؛ کمی بیش از یکچهارم سطح پیش از جنگ.
خلیج فارس؛ جایی که پالایشگاهها نفت دارند اما مسیرشان مشکل دارد
کشورهای خلیج فارس طی سالهای گذشته سرمایهگذاری سنگینی در پالایشگاهها انجام دادند تا سهم بیشتری از بازار جهانی فرآوردهها به دست آورند.
اما اکنون بخشی از همین ظرفیت در منطقهای قرار گرفته که مسیر صادراتش تحت فشار است.
تنگه هرمز یکی از مهمترین مسیرهای انتقال انرژی جهان است و بابالمندب نیز ارتباط دریای سرخ با اقیانوس هند را برقرار میکند. وقتی عبور کشتیها از این مسیرها دشوار یا پرریسک میشود، صادرکننده تنها با مسئله «تولید» مواجه نیست؛ مسئله اصلی تبدیل شدن یک محموله قابل تولید به یک محموله قابل تحویل است.
حمله به زیرساخت انتقال نفت عربستان نیز این آسیبپذیری را بیشتر کرده است. خط لوله East-West عربستان که برای انتقال نفت به ساحل دریای سرخ و کاهش وابستگی به هرمز اهمیت دارد، پس از آسیب دیدن چند ایستگاه پمپاژ موقتاً متوقف شد. رویترز گزارش داده است که این خط لوله پیش از اختلال حدود ۴ تا ۵ میلیون بشکه در روز ظرفیت انتقال داشت.
در نتیجه، عربستان برای حفظ جریان صادرات ناچار شده سهم بیشتری از نفت خود را از مسیر هرمز عبور دهد و حتی از انتقال کشتیبهکشتی در نزدیکی عمان استفاده کند. این روش نفت را جابهجا نگه میدارد، اما به کشتی بیشتری نیاز دارد و هزینه حملونقل را افزایش میدهد.
بابالمندب؛ یک گلوگاه دیگر
در جنوب دریای سرخ، مشکل دیگری وجود دارد.
حملات حوثیها باعث شده بخشی از کشتیهای مرتبط با عربستان مسیر طولانیتر اطراف دماغه امید نیک را انتخاب کنند. دادههای Windward نشان میدهد دستکم ۱۴ کشتی با پرچم عربستان از ۲۰ ژوئیه تا اواسط سپتامبر مسیر خود را تغییر دادهاند؛ هر سفر میتواند ۱۰ تا ۱۴ روز طولانیتر شود و حدود ۹۰۰ هزار تا یک میلیون دلار هزینه اضافی ایجاد کند.
این هزینه فقط به مالک کشتی محدود نمیشود. وقتی کشتیها برای مدت بیشتری در مسیر هستند، تعداد کشتیهای آزاد برای حمل محمولههای دیگر کاهش پیدا میکند.
به زبان ساده، جنگ میتواند بدون نابود کردن یک بشکه نفت، هزینه رساندن همان بشکه به مصرفکننده را بالا ببرد.
روسیه؛ دومین ضربه به بازار دیزل
در سمت دیگر بازار، روسیه قرار دارد.
اوکراین طی ماههای گذشته حملات پهپادی به پالایشگاههای روسیه را تشدید کرده است. طبق تحلیل IEA، ظرفیت پالایش نصبشده روسیه حدود ۶.۵ میلیون بشکه در روز است، اما تولید پالایشگاهی این کشور در ژوئن به حدود ۳.۸ میلیون بشکه در روز سقوط کرد؛ پایینترین سطح در بیش از دو دهه.
تولید دیزل روسیه نیز حدود ۳۰ درصد نسبت به سال قبل کاهش یافته و دولت این کشور برای حفاظت از بازار داخلی صادرات برخی فرآوردهها را محدود کرده است.
این مسئله اهمیت زیادی دارد، زیرا روسیه یکی از تأمینکنندگان بزرگ فرآوردههای پالایششده جهان بوده است.
بنابراین بازار اکنون با دو شوک متفاوت مواجه است: اختلال در صادرات خلیج فارس و کاهش ظرفیت پالایش روسیه.
IEA میگوید صادرات دریایی گازوئیل و دیزل جهان در هشت ماه نخست ۲۰۲۶ نسبت به سال قبل ۱۰ درصد کاهش یافته و در اوت، صادرات دیزل از خلیج فارس و روسیه مجموعاً ۷۵ درصد کمتر از یک سال قبل بوده است.
چرا چین فوراً کمبود را جبران نمیکند؟
در نگاه اول، یک راهحل ساده وجود دارد: اگر خلیج فارس و روسیه کمتر صادر میکنند، چین میتواند پالایش بیشتری انجام دهد.
چین ظرفیت پالایش قابلتوجهی دارد و یکی از معدود مناطقی است که هنوز امکان افزایش تولید فرآورده در مقیاس بزرگ را دارد.
اما پالایشگاههای چینی نیز با ملاحظات خودشان روبهرو هستند. IEA و Wood Mackenzie اشاره کردهاند که چین در شرایط فعلی با احتیاط بیشتری نفت خام خریداری کرده و پالایشگاههایش را الزاماً با حداکثر ظرفیت ممکن فعال نمیکند.
دلیل فقط سود پالایش نیست؛ چین باید میان امنیت انرژی داخلی، قیمت نفت خام و صادرات فرآورده تعادل برقرار کند.
به همین دلیل، ظرفیت اسمی پالایش یک کشور الزاماً به معنای عرضه فوری دیزل در بازار جهانی نیست.
چرا قیمت دیزل سریعتر از نفت بالا میرود؟
اینجا یکی از مهمترین نکات این بحران دیده میشود.
در بازار آمریکا، میانگین قیمت خردهفروشی دیزل در هفته منتهی به ۱۴ سپتامبر به ۶.۲۹ دلار در هر گالن رسید. EIA توضیح میدهد که علاوه بر قیمت نفت خام، افزایش شدید «crack spread» یا فاصله قیمت فرآورده با نفت خام، نقش مهمی در رشد قیمت دیزل داشته است.
این فاصله در واقع به ما میگوید پالایش نفت خام به دیزل چقدر گران و کمیاب شده است.
IEA نیز گزارش داده که قیمت دیزل/گازوئیل در آمریکا در اوایل سپتامبر از ۲۰۰ دلار به ازای هر بشکه عبور کرده و حدود ۹۴ درصد بالاتر از سطح پیش از جنگ بوده است؛ در اروپا و آسیا نیز قیمتها تحت فشار مشابهی قرار گرفتهاند.
بنابراین ممکن است قیمت نفت خام فقط بخشی از داستان باشد. وقتی ظرفیت پالایش و صادرات فرآورده محدود میشود، قیمت خودِ سوخت میتواند با سرعت بیشتری جهش کند.
چرا دیزل برای اقتصاد مهمتر از چیزی است که به نظر میرسد؟
دیزل یک سوخت تخصصی برای یک صنعت خاص نیست.
کامیونها، ماشینآلات ساختمانی، تجهیزات معدنی، کشاورزی و بخشی از حملونقل ریلی به آن وابستهاند. به همین دلیل، افزایش قیمت دیزل میتواند بهسرعت وارد هزینه تمامشده کالاها شود.
EIA نیز تأکید میکند که قیمت بالای دیزل میتواند هزینه حملونقل جادهای و ریلی را افزایش دهد و از آنجا به قیمت کالاها منتقل شود.
این همان چیزی است که این بحران را از یک جهش معمولی قیمت نفت مهمتر میکند:
نفت گرانتر میشود؛ اما دیزل گرانتر، هزینه جابهجایی خودِ اقتصاد را بالا میبرد.
آمریکا؛ تأمینکننده آخر بازار
یکی از پیامدهای جالب این بحران، تغییر نقش آمریکا در بازار جهانی فرآوردههاست.
در حالی که صادرات روسیه و خاورمیانه کاهش یافته، پالایشگاههای آمریکا تلاش کردهاند بخشی از شکاف عرضه را پر کنند. طبق گزارش IEA، صادرات فرآوردههای نفتی آمریکا افزایش یافته، اما این افزایش تنها بخشی از کاهش صادرات سایر مناطق را جبران کرده است.
به همین دلیل بحثهایی درباره محدود کردن صادرات سوخت آمریکا برای کاهش قیمت داخلی شکل گرفته است.
اما چنین اقدامی یک تناقض ایجاد میکند: اگر آمریکا صادرات دیزل را محدود کند، ممکن است فشار کوتاهمدت بازار داخلی کمتر شود، اما عرضه جهانی نیز کاهش پیدا میکند و قیمتها در سایر بازارها تحت فشار بیشتری قرار میگیرند. مقامهای دولت آمریکا نیز درباره اثربخشی چنین محدودیتهایی تردیدهایی مطرح کردهاند.
بازار انرژی وارد مرحله «گلوگاهها» شده است
شاید مهمترین درس این بحران همین باشد.
بازار جهانی انرژی فقط به مقدار نفت تولیدشده وابسته نیست. مسیر انتقال، ظرفیت پالایش، تعداد کشتیها، پایانهها و امنیت مسیرهای دریایی نیز بخشی از عرضه واقعی هستند.
در شرایط عادی، این شبکه عظیم آنقدر ظرفیت اضافی دارد که اختلال یک نقطه را جذب کند.
اما وقتی چند نقطه همزمان آسیب ببینند، انعطاف بازار بهسرعت کاهش مییابد.
امروز یک پالایشگاه آسیبدیده در روسیه، یک خط لوله مختلشده در عربستان، یک مسیر ناامن در بابالمندب و محدودیت عبور از هرمز دیگر اتفاقات جداگانه نیستند؛ همه آنها به یک بازار مشترک متصلاند: بازار جهانی فرآوردههای نفتی.
و به همین دلیل است که IEA اکنون بازار دیزل را یکی از نقاط اصلی فشار در بحران انرژی میداند. این نهاد هشدار داده که با نزدیک شدن به فصل افزایش تقاضا و آغاز تعمیرات پالایشگاهها، فشار بر بازار میتواند برای ماهها ادامه داشته باشد، مگر اینکه تولید پالایشگاهی روسیه و خاورمیانه بهبود یابد یا تقاضا به شکل محسوسی کاهش پیدا کند.
جمعبندی
بحران فعلی یک پیام روشن برای بازار انرژی دارد:
کمبود انرژی همیشه به معنای کمبود نفت خام نیست.
گاهی نفت وجود دارد، اما پالایشگاه آسیب دیده است. گاهی پالایشگاه آماده است، اما مسیر صادرات ناامن است. گاهی محموله آماده حرکت است، اما کشتی کافی برای حمل آن وجود ندارد.
در چنین شرایطی، دیزل میتواند به گلوگاهی تبدیل شود که اثر آن از بازار انرژی فراتر میرود و به حملونقل، تولید، کشاورزی و تورم منتقل میشود.
بازار نفت در سال ۲۰۲۶ بیش از هر چیز در حال آزمودن یک واقعیت قدیمی است: در زنجیره انرژی، ضعیفترین حلقه میتواند قیمت کل سیستم را تعیین کند.
