
نبض ماجرا
🔷 Core CPI در اوت بالاتر از انتظار بود، اما Median CPI تنها حدود ۰.۱۷۵ درصد رشد کرد؛ یعنی فشار تورمی هنوز فراگیر نشده است.
🔷 بخش قابلتوجهی از غافلگیری تورم از چند گروه محدود، بهویژه خدمات تلفن همراه با رشد ۵.۳۷ درصدی، ناشی شد؛ بنابراین افزایش نرخ بهره واکنش بدیهی به این گزارش نیست.
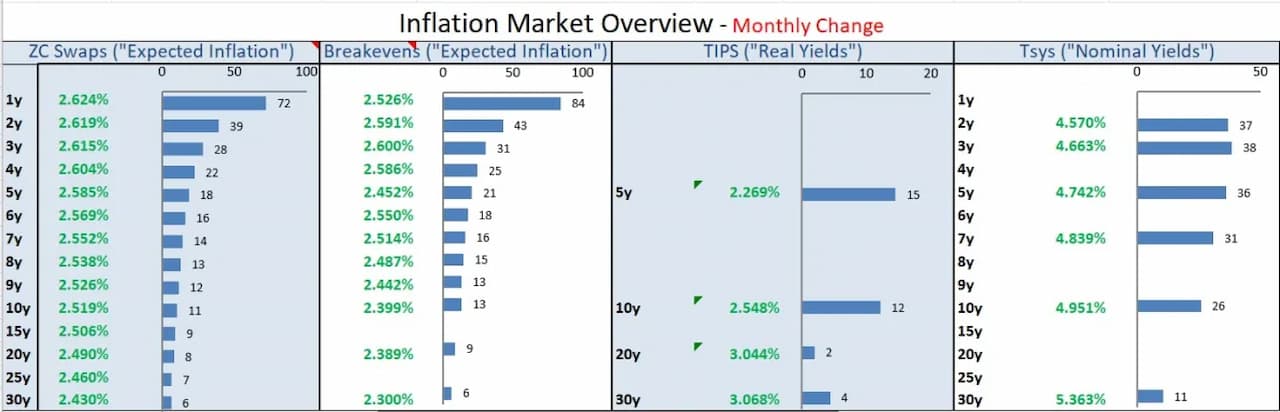
🔷 بازده واقعی اوراق ۱۰ساله آمریکا از ۲.۵ درصد عبور کرده، در حالی که انتظارات تورمی ۱۰ساله همچنان نزدیک ۲.۵ درصد است؛ فشار اصلی بازار اوراق فعلاً از سمت Real Yields میآید.
🔷 فدرال رزرو با تورمی مواجه نیست که دوباره منفجر شده باشد؛ چالش اصلی، تورمِ هنوز چسبنده، نرخهای واقعی بالا و اثرات پایه ماههای آینده است؛ ترکیبی که لزوماً به افزایش نرخ بهره نیاز ندارد.
🔷 شاخص قیمت مصرفکننده آمریکا (CPI) در ماه اوت نشان داد تورم هنوز بهطور کامل مهار نشده است. تورم کل ماهانه ۰.۳۹۶ درصد افزایش یافت که تقریباً مطابق انتظار ۰.۳۸ درصدی بود، اما Core CPI با رشد ۰.۲۹ درصدی از پیشبینی ۰.۲۱ درصدی فراتر رفت؛ موضوعی که بلافاصله گمانهزنیها درباره افزایش نرخ بهره فدرال رزرو را تقویت کرد.
🔷 با این حال، تصویر تورم در جزئیات آرامتر از عدد Core به نظر میرسد. تورم کالاهای اصلی به ۰.۶۸ درصد سالانه و تورم خدمات اصلی به ۳.۰۱ درصد کاهش یافتهاند. در بخش مسکن نیز اجاره واحدهای اصلی تنها ۰.۱۷ درصد ماهانه و ۲.۷۵ درصد سالانه افزایش یافت و Owners’ Equivalent Rent نیز ۰.۱۹ درصد رشد کرد؛ بنابراین مسکن عامل اصلی غافلگیری تورم این ماه نبود.
🔷 در میان گروههای اصلی، Food & Beverages تنها ۰.۱۲ درصد رشد کرد و هزینههای درمان نیز همچنان اثر کاهشی داشت. در مقابل، Education & Communication با رشد ماهانه ۱.۶۱ درصدی جهش غیرمعمولی ثبت کرد. خودروهای دستدوم ۰.۳۷ درصد، بلیت هواپیما ۲.۷ درصد و اقامت خارج از خانه ۲.۳۶ درصد افزایش یافتند.
🔷 نکته مهمتر در سنجش تورم زیربنایی، Median CPI است. برآورد اولیه این شاخص برای اوت حدود ۰.۱۷۵ درصد ماهانه است؛ یعنی برخلاف Core CPI، نشانهای از شتاب جدی تورم مرکزی دیده نمیشود. به بیان سادهتر، بخش عمده غافلگیری Core از چند افزایش بزرگ و محدود در گروههای کوچک ناشی شده، نه از حرکت گسترده قیمتها در کل اقتصاد.
🔷 یکی از مهمترین این موارد، خدمات تلفن همراه بود. این بخش که حدود ۱.۴۷ درصد وزن CPI را تشکیل میدهد، در اوت ۵.۳۷ درصد ماهانه افزایش یافت و عملاً بخش قابل توجهی از غافلگیری Core CPI را توضیح میدهد. بنابراین افزایش نرخ بهره صرفاً به دلیل جهش قیمت خدمات تلفن همراه، مبنای چندان قدرتمندی برای سیاست پولی نیست.
🔷 در سمت دیگر، برخی گروهها رشدهای بسیار بالایی داشتند: Education حدود ۱۰ درصد سالانه، تعمیر و نگهداری خودرو ۱۴ درصد، کالاهای شخصی ۱۶ درصد، اجاره خودرو ۳۰ درصد، Communication حدود ۳۱ درصد، حملونقل عمومی ۳۱ درصد و اقامت خارج از خانه ۳۲ درصد. در مقابل، Jewelry & Watches بیش از ۱۷ درصد بهصورت سالانهشده کاهش داشت. همین «دمهای توزیع» باعث شدهاند Core بالاتر از تورم میانه قرار گیرد.
🔷 شاخص Supercore نیز در اوت به ۲.۹۹ درصد سالانه رسید؛ افزایشی محدود که بخشی از آن ناشی از افزایش قیمت بلیت هواپیما و در نتیجه انرژی است. در همین حال، Atlanta Fed Wage Growth Tracker نیز دوباره از سطح ۴ درصد عبور کرده است؛ موضوعی که نشان میدهد فشار دستمزدی همچنان عاملی است که باید زیر نظر گرفته شود، هرچند هنوز برای صحبت از تغییر روند زود است.
🔷 در بازار اوراق، بازده واقعی اوراق ۱۰ساله آمریکا از ۲.۵ درصد عبور کرد؛ سطحی که از سال ۲۰۰۷ مشاهده نشده بود. اما نکته مهم این است که انتظارات تورمی ۱۰ساله نیز جهش نکرده و همچنان حدود ۲.۵ درصد است. بنابراین افزایش نرخهای بلندمدت بیشتر از افزایش Real Yields ناشی شده تا انفجار انتظارات تورمی؛ عاملی که لزوماً به معنای نیاز فدرال رزرو به افزایش نرخهای کوتاهمدت نیست.
🔷 افزایش بازده واقعی میتواند از یک سو منعکسکننده رشد واقعی قویتر اقتصاد و افزایش نرخ تعادلی بهره باشد و از سوی دیگر نتیجه عرضه سنگین بدهی دولتها و سرمایهگذاریهای عظیم، بهویژه در حوزه هوش مصنوعی، باشد. احتمالاً ترکیبی از هر دو عامل در حال رخ دادن است. در چنین شرایطی، حتی TIPS نیز بیشتر نقش کاهشدهنده زیان پرتفوی اوراق را دارد و لزوماً نمیتواند زیان ناشی از افزایش بازده واقعی را کاملاً جبران کند.
🔷 شاخص Enduring Investments Inflation Diffusion نیز در اوت اندکی کاهش یافت، اگرچه همچنان در سطح بالایی قرار دارد. کاهش این شاخص اهمیت دارد، زیرا نشان میدهد غافلگیری تورمی بیشتر حاصل افزایش چند گروه خاص بوده و نه یک حرکت گسترده در مرکز توزیع قیمتها؛ نکتهای که پیام Median CPI را تأیید میکند.
🔷 با این حال، چشمانداز ماههای آینده کاملاً آرام نیست. طی سه ماه آینده، ارقام پایین Core CPI ناشی از تعطیلی دولت در سال ۲۰۲۵ از محاسبات سالانه خارج میشوند و همین اثر پایه میتواند ظاهراً تورم را شتابدهنده نشان دهد؛ حتی اگر تورم واقعی تغییر چندانی نکرده باشد. علاوه بر این، مدلهای تورمی این تحلیلگر انتظار افزایش متوسط تورم را دارند، نه کاهش آن.
🔷 در چنین شرایطی، افزایش نرخ بهره از سوی فدرال رزرو الزاماً منطقیترین واکنش نیست. Core CPI بالا رفته، اما بخش مهمی از آن ناشی از چند «دم بلند» و جهش Cell Phone Services بوده است؛ در حالی که Median CPI آرامتر شده و انتظارات تورمی نیز افزایش شدیدی نداشتهاند. از این منظر، پیشنهاد تحلیلگر ثابت نگه داشتن نرخ بهره و آغاز کاهش ترازنامه فدرال رزرو است، نه افزایش نرخها همزمان با ادامه گسترش ترازنامه.
🔷 در نهایت، این گزارش یک نکته استراتژیک برای بازار دارد: اگر افزایش نرخ بهره کاملاً در قیمتها لحاظ شود، شرطبندی بر عدم افزایش نرخ از طریق ابزارهایی مانند Fed Funds Futures میتواند جذاب شود؛ البته این صرفاً دیدگاه معاملاتی نویسنده است. از نگاه او، مسئله اصلی فدرال رزرو اکنون مبارزه با تورمی نیست که ناگهان منفجر شده باشد، بلکه مدیریت روندی است که هنوز کاملاً نزولی نشده و در ماههای آینده ممکن است بهدلیل اثرات پایه دوباره بالاتر دیده شود.
جمعبندی
گزارش اوت CPI نه یک گزارش خوب برای تورم است و نه نشانهای از بازگشت تورم شدید. Core CPI بالاتر از انتظار بود، اما Median CPI آرامتر شد؛ اجارهها تحت کنترل باقی ماندند و بخش قابل توجهی از غافلگیری از چند گروه کوچک مانند خدمات تلفن همراه، آموزش، حملونقل و اقامت ناشی شد. در مقابل، رشد دستمزد بالای ۴ درصد و پیشبینی افزایش متوسط تورم نشان میدهد کار فدرال رزرو تمام نشده است. بنابراین مسئله اصلی اکنون «افزایش نرخ بهره» نیست؛ بلکه یافتن تعادل میان تورم، نرخهای واقعی بالا و مدیریت ترازنامه فدرال رزرو است.